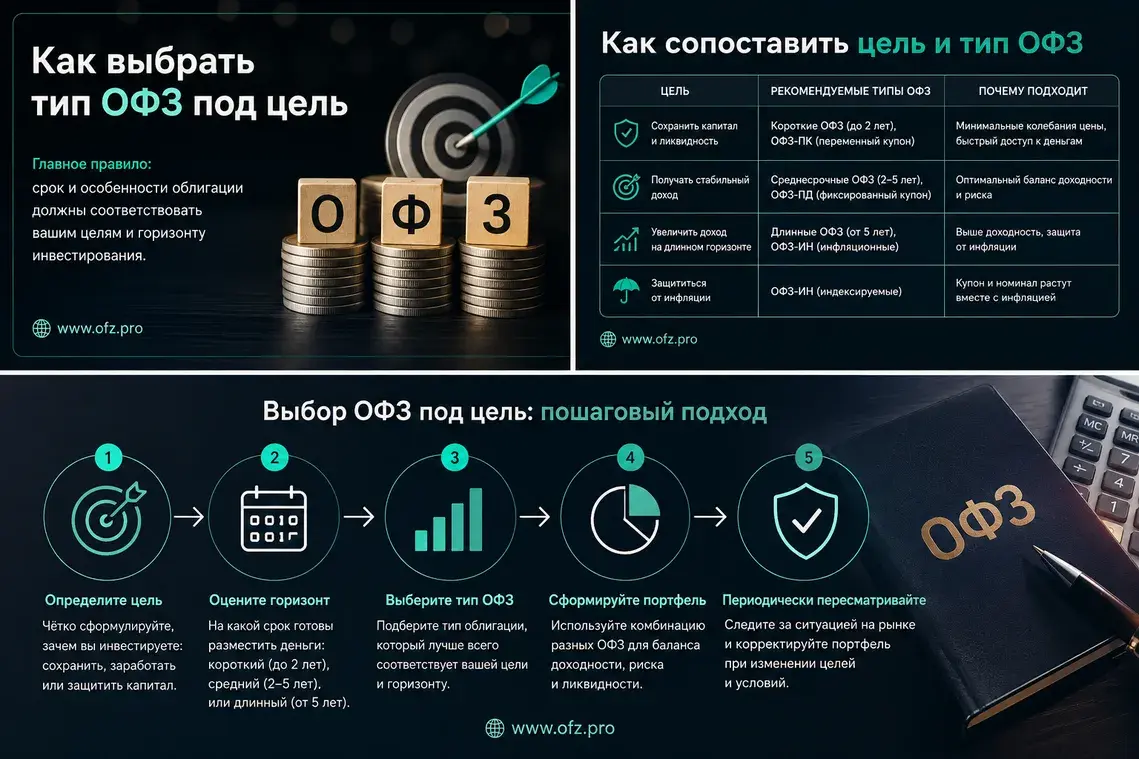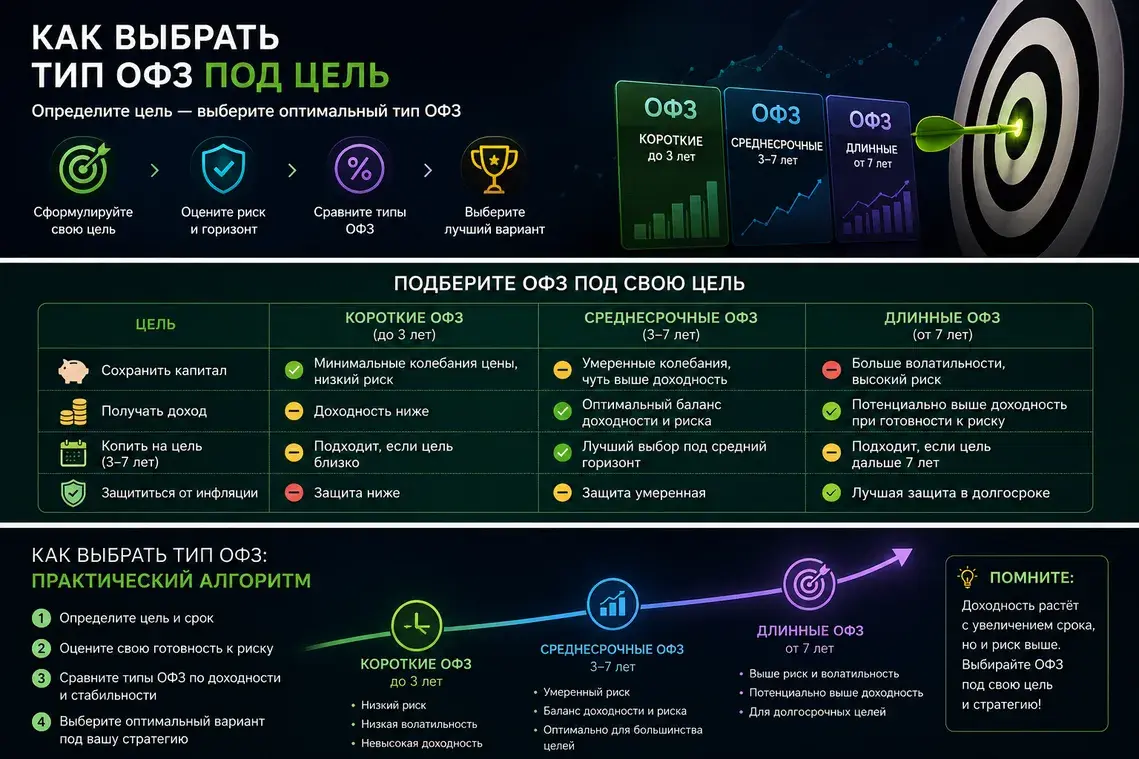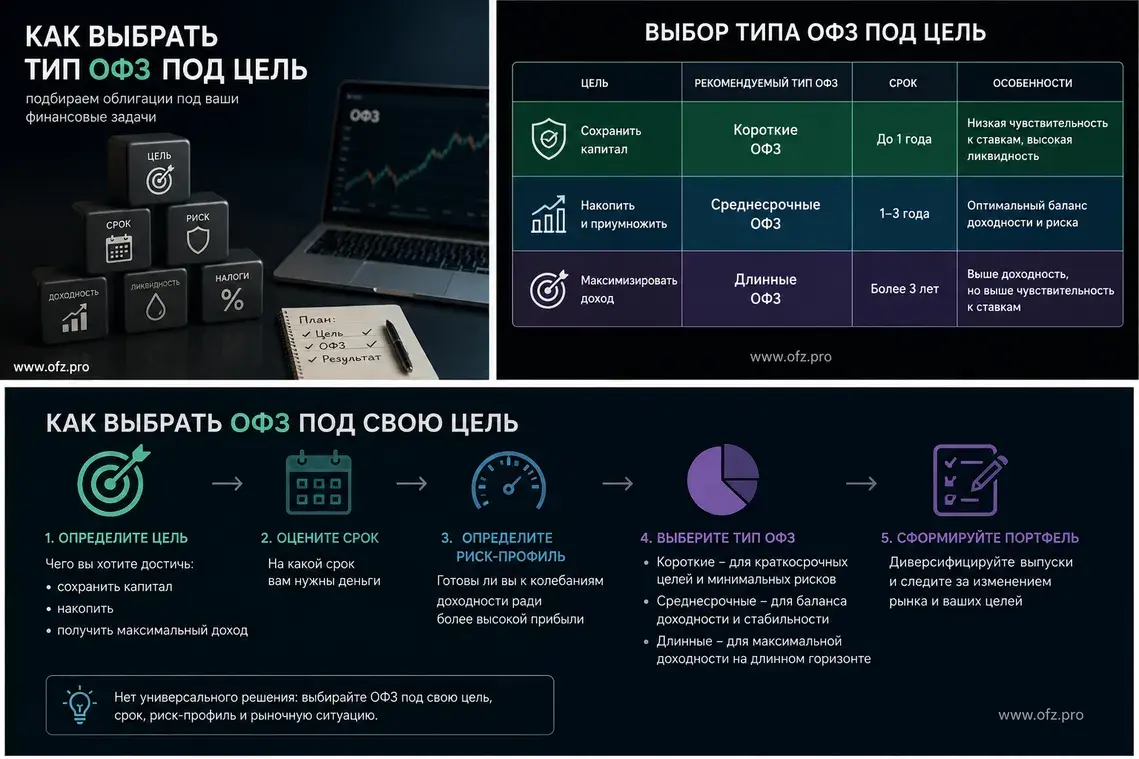
Тип ОФЗ лучше выбирать не по максимальной купонной ставке, а по задаче инвестора: сроку, допустимому колебанию цены и тому, от какого риска нужна защита. Для предсказуемого денежного потока чаще подходят ОФЗ-ПД, при высокой и неопределённой ставке — ОФЗ-ПК, для защиты покупательной способности — ОФЗ-ИН. Если деньги понадобятся к конкретной дате, важнее всего подобрать срок погашения и дюрацию. Для ставки на будущий рост цен облигаций при снижении ключевой ставки обычно рассматривают длинные ОФЗ-ПД.
ОФЗ — это облигации федерального займа, которые выпускает Министерство финансов России. Для частного инвестора они могут решать разные задачи: сохранить деньги на несколько месяцев, зафиксировать доходность на годы, получать регулярные купоны, снизить зависимость от инфляции или заработать на изменении рыночных ставок. Поэтому вопрос «какие ОФЗ лучше» сам по себе некорректен: один и тот же выпуск может хорошо подходить для одной цели и плохо — для другой.
Перед покупкой полезно разделить выбор на два уровня. Сначала определяется тип ОФЗ по механике выплат, затем — срок до погашения. Только после этого имеет смысл сравнивать конкретные выпуски по доходности к погашению, цене, НКД, дюрации и ликвидности.
Какие типы ОФЗ используются для разных целей
На практике инвестор чаще всего сталкивается с четырьмя базовыми типами государственных облигаций. Их различия связаны прежде всего с тем, как формируется купон и как возвращается номинал.
| Тип ОФЗ | Как устроен | Для каких целей чаще подходит |
| ОФЗ-ПД | Постоянный купон заранее известен. Номинал обычно возвращается при погашении. | Фиксация доходности, регулярные купоны, ставка на снижение рыночных ставок. |
| ОФЗ-ПК | Купон плавающий и пересчитывается по формуле, связанной с денежным рынком, обычно с RUONIA. | Период высокой или неопределённой ставки, снижение процентного риска. |
| ОФЗ-ИН | Номинал индексируется в зависимости от инфляции, купон начисляется на индексируемый номинал. | Защита покупательной способности капитала от неожиданной инфляции. |
| ОФЗ-АД | Номинал возвращается частями по графику, а не одной суммой в конце. | Постепенный возврат капитала и планирование денежных потоков. |
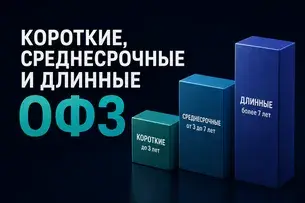
Важно: обозначения «короткие», «среднесрочные» и «длинные» ОФЗ — это не отдельные типы выпуска. Это классификация по сроку до погашения. Например, ОФЗ-ПД может быть как короткой, так и длинной.
Шаг 1. Определите, когда понадобятся деньги
Срок инвестиционной цели — главный фильтр. Если капитал понадобится через год, нет смысла брать десятилетнюю облигацию только ради потенциально более высокой доходности: к нужной дате её цена может оказаться ниже цены покупки. Если же инвестор готов держать бумагу до погашения, рыночные колебания внутри периода становятся менее критичными.
- Цель до 1–2 лет: чаще рассматривают короткие выпуски, чтобы уменьшить чувствительность цены к ставкам и приблизить погашение к дате расхода.
- Цель на 2–5 лет: можно использовать среднесрочные ОФЗ или «лестницу» из нескольких погашений.
- Цель на 5 лет и более: появляется смысл в длинных выпусках, если инвестор готов к заметным колебаниям цены.
Идеальный вариант для известной заранее крупной траты — подобрать погашение максимально близко к дате, когда понадобятся деньги. Это снижает риск вынужденной продажи облигации в неблагоприятный момент.
Шаг 2. Выберите задачу, которую должны решать ОФЗ
Цель: сохранить деньги на короткий срок
Если главная задача — сохранить капитал на несколько месяцев или 1–2 года, обычно важнее стабильность, чем потенциальная прибыль от изменения цены. В этом случае логичнее смотреть на короткие ОФЗ-ПД и ОФЗ-ПК с погашением рядом с датой цели.
- Короткие ОФЗ-ПД позволяют заранее оценить денежный поток при удержании до погашения.
- ОФЗ-ПК могут быть удобны, если ставки остаются высокими и есть риск, что период высоких ставок затянется.
- Длинные ОФЗ для краткосрочной цели обычно создают ненужный процентный риск.
Цель: зафиксировать доходность на несколько лет
Если инвестор хочет зафиксировать текущий уровень доходности и готов держать облигации до погашения, основной инструмент — ОФЗ-ПД. Купон по ним не меняется, поэтому денежный поток более предсказуем. При покупке важно смотреть не только на размер купона, а на доходность к погашению: бумага может торговаться выше или ниже номинала, и реальная доходность будет отличаться от купонной ставки.
Срок ОФЗ-ПД стоит сопоставлять с горизонтом цели. Чем длиннее облигация, тем дольше фиксируется текущая ставка, но тем сильнее цена реагирует на изменение рыночных доходностей.
Цель: переждать высокую ставку и сохранить гибкость
Когда процентные ставки высокие, а момент будущего снижения неясен, ОФЗ-ПК позволяют меньше зависеть от ошибки в прогнозе. Их купон пересматривается вслед за денежным рынком, поэтому при сохранении высоких ставок выплаты обычно адаптируются быстрее, чем у облигаций с фиксированным купоном.
Цена флоатеров, как правило, менее чувствительна к изменению ставок, чем цена длинных ОФЗ-ПД. Обратная сторона — если ставки резко снизятся, купоны также начнут снижаться, а сильного роста цены, характерного для длинных фиксированных облигаций, может не быть.
Цель: заработать на снижении ключевой ставки
Для такой идеи чаще используют длинные ОФЗ-ПД. Если рыночная доходность облигаций снижается, цена уже выпущенных бумаг с фиксированным купоном обычно растёт. Чем больше дюрация, тем заметнее может быть движение цены.
Но эта стратегия работает в обе стороны. Если ставки окажутся выше ожиданий или снижение будет отложено, длинные выпуски могут подешеветь. Поэтому покупка длинных ОФЗ — это не аналог депозита, а позиция с выраженным процентным риском.
Цель: защититься от инфляции
Если ключевая задача — уменьшить риск потери покупательной способности из-за неожиданно высокой инфляции, стоит изучить ОФЗ-ИН. Их номинал индексируется в соответствии с инфляционной механикой выпуска. В результате выплаты частично привязаны не к фиксированному номиналу, а к его индексируемой величине.
ОФЗ-ИН не означают гарантированную положительную реальную доходность при любой цене покупки. Итог зависит от рыночной цены, доходности, будущей инфляции и условий конкретного выпуска. Поэтому сравнивать их с ОФЗ-ПД нужно по ожидаемой реальной доходности, а не только по купону.
Цель: получать регулярный денежный поток
Для регулярных купонных поступлений подходят разные типы ОФЗ, но механизм потока будет отличаться. ОФЗ-ПД дают заранее известный купон, ОФЗ-ПК — меняющийся купон, ОФЗ-АД дополнительно возвращают части номинала по графику.
Если денежный поток нужен, например, на регулярные расходы, удобно составить портфель из выпусков с разными датами купонных выплат и погашений. Тогда важен уже не один выпуск, а календарь платежей всего портфеля.
Цель: получить капитал к конкретной дате
Для будущего платежа — покупки недвижимости, оплаты обучения, крупного ремонта или другого заранее известного расхода — ключевой принцип состоит в согласовании сроков. Погашение облигации должно приходиться на период, близкий к дате цели. Такой подход называется согласованием активов и обязательств по сроку.
Если подходящего одного выпуска нет, можно собрать лестницу из нескольких ОФЗ: часть погашается раньше, часть — ближе к дате цели. Это уменьшает зависимость от одной точки входа и позволяет постепенно реинвестировать средства.
Быстрый выбор: цель → тип ОФЗ
| Цель | Что смотреть в первую очередь | Наиболее логичный вариант | Главный риск |
| Сохранить деньги на 6–24 месяца | Погашение рядом с датой цели, низкая дюрация | Короткие ОФЗ-ПД или ОФЗ-ПК | Доходность может быть ниже, чем у более длинных выпусков |
| Зафиксировать доходность | Доходность к погашению и срок | ОФЗ-ПД подходящего срока | Цена снизится, если ставки вырастут |
| Ставки высокие и их траектория неясна | Формула плавающего купона, спред, срок | ОФЗ-ПК | Купон снизится вслед за денежным рынком |
| Ожидается снижение ставок | Дюрация и чувствительность цены | Средние или длинные ОФЗ-ПД | Ставки могут не снизиться или снова вырасти |
| Защититься от инфляции | Индексируемый номинал и реальная доходность | ОФЗ-ИН | Рыночная цена и фактическая инфляция могут дать результат ниже ожиданий |
| Получать регулярные выплаты | Календарь купонов и погашений | ОФЗ-ПД / ОФЗ-ПК, иногда ОФЗ-АД | Неравномерность потока и необходимость реинвестирования |
| Накопить к конкретной дате | Дата погашения и дюрация | Выпуск с близким погашением или лестница ОФЗ | Риск реинвестирования при слишком раннем погашении |
Шаг 3. Не путайте купон и доходность
Одна из самых частых ошибок — выбирать облигацию по размеру купона. Купон показывает величину периодической выплаты относительно условий выпуска, но не учитывает цену, по которой облигация покупается сейчас. Для сравнения ОФЗ-ПД с одинаковой логикой выплат обычно важнее доходность к погашению.
Например, облигация с высоким купоном может торговаться существенно выше номинала. Инвестор получает крупные купоны, но при погашении получает номинал, поэтому часть дохода компенсируется снижением цены к погашению. И наоборот, бумага с небольшим купоном может торговаться с дисконтом.
Шаг 4. Оцените дюрацию и чувствительность к ставке
Для выбора по цели недостаточно знать только дату погашения. Дюрация показывает средневзвешенный срок получения денежных потоков и помогает оценить, насколько цена облигации чувствительна к изменению рыночной доходности. Чем выше дюрация, тем сильнее обычно меняется цена при одинаковом движении ставок.
- Низкая дюрация — меньше колебаний цены, но меньше потенциал роста при снижении ставок.
- Высокая дюрация — сильнее реакция на ставки и больше вероятность заметной просадки при их росте.
- Для обязательной траты в ближайшем будущем обычно разумнее ограничивать дюрацию.
- Для долгосрочной идеи на снижение ставок высокая дюрация может быть осознанным источником потенциальной доходности.
Шаг 5. Проверьте цену, НКД и ликвидность
После выбора типа и срока нужно перейти к конкретному выпуску. Сравнивать бумаги стоит по совокупности параметров, а не по одной цифре доходности.
- Цена. Она определяет, с премией или дисконтом к номиналу покупается облигация.
- Доходность к погашению. Позволяет сравнивать выпуски с разными купонами и ценами при условии удержания до погашения и принятых в расчёте предпосылок.
- НКД. Накопленный купонный доход прибавляется к цене сделки и влияет на сумму, которую нужно заплатить при покупке.
- Дюрация. Показывает процентную чувствительность бумаги и должна соответствовать допустимому риску.
- Ликвидность. Чем активнее торгуется выпуск, тем проще купить или продать крупную позицию с меньшим отклонением от рыночной цены.
- Календарь выплат. Для портфеля важно, когда именно приходят купоны, амортизация и погашение.
Плюсы и минусы основных вариантов
| Вариант | Главные плюсы | Главные минусы |
| Короткие ОФЗ-ПД | Понятный денежный поток; небольшая чувствительность к ставкам; удобно под краткую цель. | Доходность быстро придётся реинвестировать; небольшой потенциал роста цены. |
| Длинные ОФЗ-ПД | Можно зафиксировать ставку надолго; высокий потенциал роста цены при снижении доходностей. | Сильные колебания цены; заметный риск при росте ставок. |
| ОФЗ-ПК | Купон адаптируется к денежному рынку; относительно низкий процентный риск. | При снижении ставок купоны уменьшаются; ограниченный потенциал переоценки. |
| ОФЗ-ИН | Частичная защита от неожиданной инфляции; полезны для диверсификации. | Сложнее оценка; результат зависит от инфляции и цены покупки. |
| ОФЗ-АД | Постепенный возврат номинала; удобны для распределения денежных потоков. | Часть капитала возвращается раньше и требует реинвестирования. |
Когда лучше не выбирать один тип ОФЗ
Инвестиционная цель не всегда требует одного типа облигаций. Если горизонт длинный и прогноз ставок неопределённый, портфель можно разделить. Например, часть капитала разместить в ОФЗ-ПК, часть — в ОФЗ-ПД, а часть — в выпусках с разными сроками погашения. Такой подход снижает зависимость результата от одного сценария.
Ещё один вариант — облигационная лестница. Инвестор покупает несколько выпусков, которые погашаются последовательно, например через 1, 2, 3, 5 и 7 лет. По мере погашения средства можно направлять на текущие цели или реинвестировать в новый длинный выпуск. Лестница особенно полезна, когда важны и ликвидность, и долгосрочная фиксация доходности.
Типичные ошибки при выборе ОФЗ
- Покупать самый высокий купон, не сравнивая доходность к погашению.
- Брать длинную облигацию для денег, которые понадобятся через несколько месяцев.
- Считать ОФЗ-ПК полностью защищёнными от любых рыночных колебаний.
- Покупать длинные ОФЗ-ПД только потому, что ожидается снижение ставки, не учитывая возможность обратного сценария.
- Сравнивать ОФЗ-ИН и ОФЗ-ПД только по номинальному купону.
- Игнорировать НКД, ликвидность и конкретные даты выплат.
- Смешивать инвестиционный горизонт и срок до погашения: продажа до погашения возвращает рыночный риск.
Практический алгоритм выбора
1. Запишите цель в рублях и дату, когда понадобятся деньги.
2. Решите, можно ли держать облигации до погашения или потребуется возможность продать раньше.
3. Определите, от какого риска нужно защититься: роста ставок, инфляции или неопределённости денежного рынка.
4. Выберите тип ОФЗ: ПД, ПК, ИН или АД.
5. Отберите выпуски с подходящими сроками погашения.
6. Сравните доходность к погашению, цену, НКД, дюрацию и ликвидность.
7. Проверьте календарь купонов и погашений на уровне всего портфеля.
8. Если прогноз ставок не является частью вашей цели, не превращайте портфель в ставку на один макроэкономический сценарий.
Примеры выбора под конкретные цели
| Ситуация | Логика выбора |
| Деньги понадобятся через 12 месяцев | Искать короткую ОФЗ с погашением рядом с датой цели. Главный приоритет — срок и низкая дюрация, а не максимальный купон. |
| Инвестор хочет зафиксировать текущую доходность на 5 лет | Сравнить ОФЗ-ПД со сроком около 5 лет по доходности к погашению, дюрации и цене. |
| Инвестор не уверен, как долго ставка останется высокой | Рассмотреть ОФЗ-ПК, чтобы купон быстрее адаптировался к денежному рынку. |
| Инвестор ждёт заметного снижения ставок и готов к просадке | Рассматривать длинные ОФЗ-ПД с высокой дюрацией, понимая, что это процентная позиция с двусторонним риском. |
| Главный риск — инфляция на длинном горизонте | Добавить ОФЗ-ИН и оценивать ожидаемую реальную доходность, а не только номинальные выплаты. |
| Нужны выплаты в разные годы | Собрать лестницу из нескольких выпусков или использовать ОФЗ-АД для постепенного возврата капитала. |
Итог
Выбор ОФЗ начинается с цели, а не с тикера и не с размера купона. Для краткого горизонта важны близкое погашение и небольшая дюрация; для фиксации доходности — ОФЗ-ПД; для периода высокой неопределённой ставки — ОФЗ-ПК; для защиты от инфляционного риска — ОФЗ-ИН; для постепенного возврата капитала — ОФЗ-АД. Если инвестор рассчитывает на снижение ставок и готов к ценовым колебаниям, длинные ОФЗ-ПД могут дать дополнительный эффект от роста цены.
Практически правильный выбор — это выпуск или набор выпусков, у которых даты выплат, процентный риск и механизм купона соответствуют конкретной финансовой задаче. Чем точнее сформулирована цель, тем меньше вероятность купить «хорошую облигацию», которая окажется неподходящей именно для вашего срока и сценария.