Умная аналитика облигаций

Рынок ОФЗ
Анализ и стратегии

Представляем инструмент для анализа ОФЗ. Расчёт показателей в современном интерфейсе и их оценка.

Смотреть таблицу
30Выпусков ОФЗ-ПД
3Расчётных слагаемых ряда Тейлора
10Количество градаций доходности
Преимущества

Почему выбирают ОФЗ

Мы объединили сложную математику и удобный интерфейс, чтобы вы могли принимать лучшие инвестиционные решения.

Точный расчёт доходности

Доходность к погашению, текущая доходность, все ключевые показатели в одном месте.

Дюрация и выпуклость

Модифицированная дюрация и выпуклость для оценки вариативности цены.

Сравнительный анализ

Сравнивайте выпуски ОФЗ по всем ключевым показателям в удобной таблице.

Расширенная аналитика

Углублённые показатели для подписчиков: Z-спред, G-спред, вариативность дюрации и многое другое.

Визуализация экспоненциальной природы сложного процента

Для ОФЗ при расчёте синтетических коэффициентов ранжирования используется множитель наращения.
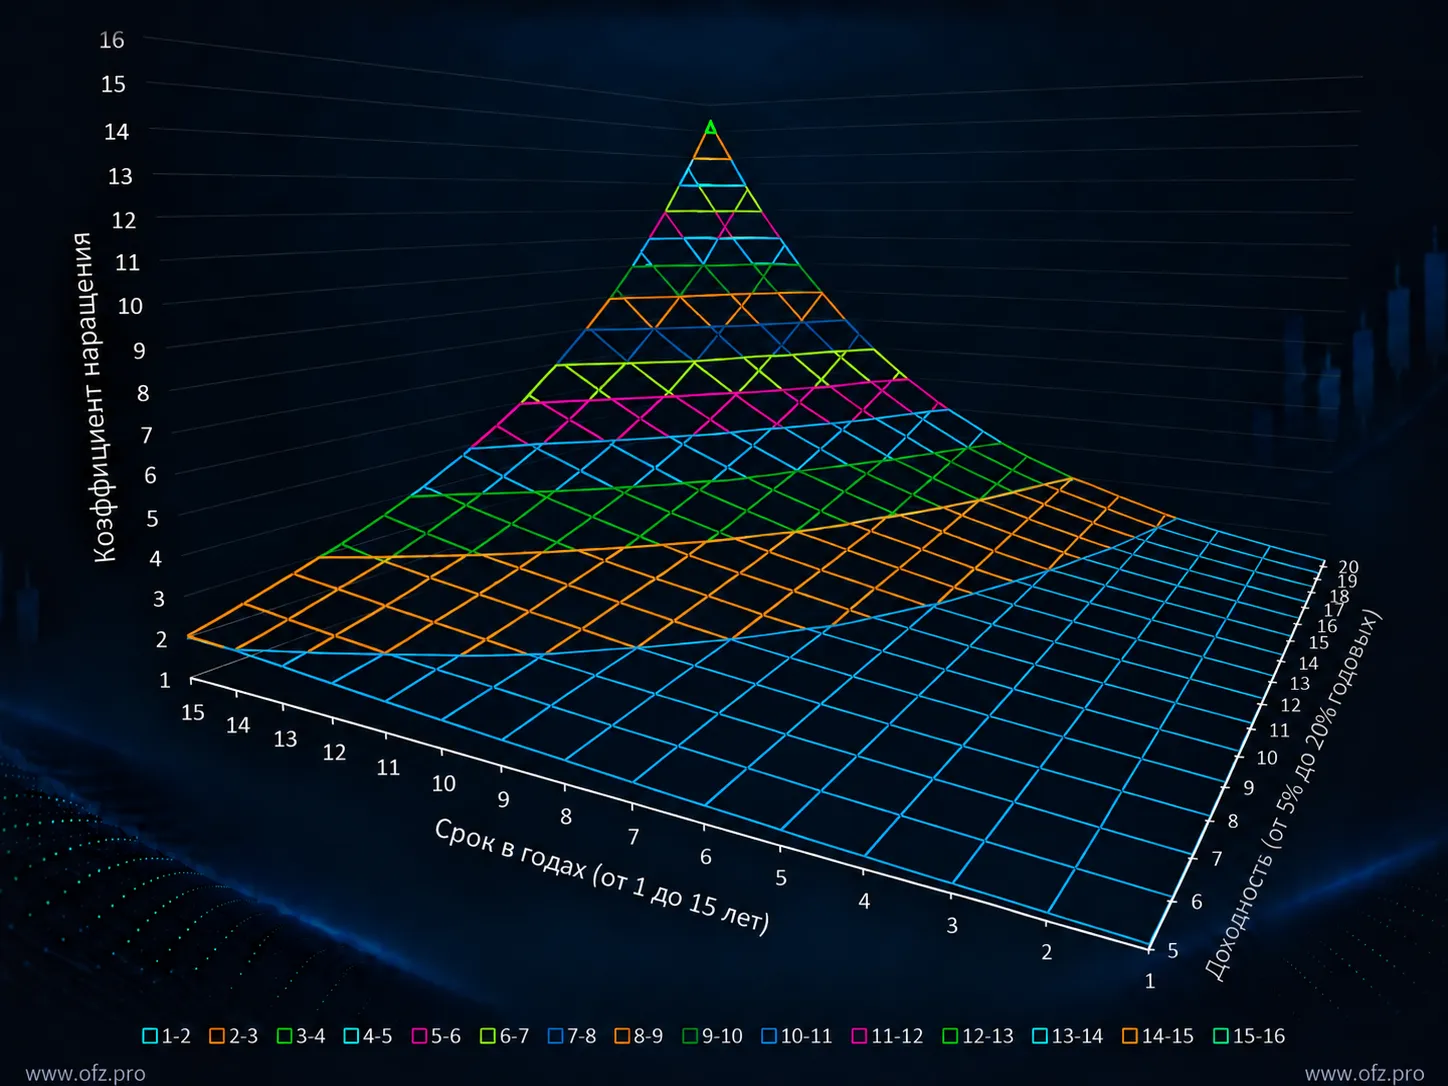
Визуализация экспоненциальной природы сложного процента

Краткая таблица расчётов

Краткая форма таблицы. Ограниченный набор данных. Полный доступ в Премиум

A B C D E H I J K L M A
ОФЗ Ⱦ Ĉ Ĉdate Ω Ytm Ycb ₵ Ɖ MƉ Ⱦy ОФЗ
207 03.02.2027 40,64 03.02.2027 98,510 14,07194 8,25094 18,31 0,2767 0,2426 0,3 207
212 19.01.2028 35,15 20.01.2027 92,685 14,10349 7,58483 18,54 1,1829 1,0367 1,2 212
218 17.09.2031 42,38 24.03.2027 77,585 15,70162 10,92479 7,68 3,9452 3,4098 4,9 218
221 23.03.2033 38,39 31.03.2027 69,059 16,06524 11,11803 5,48 4,8465 4,1757 6,4 221
224 23.05.2029 34,41 25.11.2026 84,121 15,00705 8,18107 28,74 2,3107 2,0092 2,6 224
225 10.05.2034 36,15 18.11.2026 63,132 16,39039 11,45220 31,58 5,1932 4,4619 7,5 225
228 10.04.2030 38,15 14.04.2027 81,141 15,34773 9,40338 2,52 3,0503 2,6445 3,5 228
230 16.03.2039 38,39 31.03.2027 56,814 16,32123 13,51427 5,48 6,6611 5,7265 12,4 230
232 06.10.2027 29,92 07.04.2027 93,775 13,60538 6,38123 3,12 0,9330 0,8212 0,9 232
233 18.07.2035 30,42 27.01.2027 56,395 15,89390 10,78819 14,88 6,0125 5,1879 8,7 233
235 12.03.2031 29,42 17.03.2027 71,181 15,69530 8,26625 6,47 3,7889 3,2749 4,4 235
236 17.05.2028 28,42 18.11.2026 88,507 14,63811 6,42209 24,83 1,4730 1,2849 1,6 236
237 14.03.2029 33,41 17.03.2027 84,795 14,96078 7,88018 7,34 2,2139 1,9257 2,4 237
238 15.05.2041 35,40 02.12.2026 51,732 16,16190 13,68592 28,20 6,7819 5,8383 14,6 238
239 23.07.2031 34,41 27.01.2027 73,425 15,45003 9,37283 16,83 3,9168 3,3927 4,7 239
240 30.07.2036 34,90 10.02.2027 57,733 16,14260 12,09014 14,38 6,1623 5,3058 9,8 240
241 17.11.2032 47,37 25.11.2026 77,010 16,06011 12,30230 39,56 4,3182 3,7206 6,1 241
242 29.08.2029 44,88 03.03.2027 87,550 14,98958 10,25243 13,32 2,5178 2,1896 2,8 242
243 19.05.2038 48,87 02.12.2026 67,827 16,61269 14,41019 38,93 5,8620 5,0269 11,6 243
244 15.03.2034 56,10 24.03.2027 80,094 16,54574 14,00854 10,17 4,8700 4,1786 7,4 244
245 26.09.2035 59,84 07.04.2027 81,168 16,67130 14,74473 6,25 5,3046 4,5467 8,9 245
246 12.03.2036 59,84 24.03.2027 80,723 16,67076 14,82601 10,85 5,3974 4,6262 9,4 246
247 11.05.2039 61,08 25.11.2026 79,979 16,62006 15,27401 51,01 5,7062 4,8930 12,5 247
248 16.05.2040 61,08 02.12.2026 79,500 16,61607 15,36604 48,66 5,8478 5,0146 13,6 248
249 16.06.2032 54,85 23.12.2026 83,411 16,09498 13,15174 37,37 4,0382 3,4784 5,6 249
250 10.06.2037 59,84 23.12.2026 79,646 16,67743 15,02649 40,77 5,4774 4,6945 10,6 250
251 28.08.2030 47,37 03.03.2027 84,251 15,58492 11,24497 14,05 3,2040 2,7720 3,8 251
252 12.10.2033 62,33 21.04.2027 86,054 16,50049 14,48625 1,71 4,6619 4,0016 7,0 252
253 06.10.2038 64,82 21.04.2027 84,033 16,67722 15,42727 1,78 5,8850 5,0438 11,9 253
254 03.10.2040 64,82 21.04.2027 83,569 16,60284 15,51293 1,78 6,1676 5,2894 13,9 254
Премиум-доступ

Разблокируйте полную аналитику

Синтетические коэффициенты, матрицы ранжирования и глубокие метрики

40+ показателей Матрицы

Отличия бесплатной от платной версии

Сравнение показателей, доступных в базовой и расширенной версиях аналитики.

ПоказательБазовые показателиPro Аналитика
A (ОФЗ) — Краткое наименование облигации✓✓
B Ⱦ — Дата погашения✓✓
C Ĉ — Размер купона✓✓
D Ĉdate — Очередная дата выплаты купона✓✓
E Ω — Текущая цена в % от номинала✓✓
H Ytm — (Yield to Maturity) - доходность к погашению✓✓
I Ycb — (current yield) - текущая доходность✓✓
J ₵ — НКД (накопленный купонный доход)✓✓
K Ɖ — Дюрация, лет✓✓
L MƉ — Модифицированная дюрация, лет✓✓
M Ⱦy — Лет до погашения✓✓
N Cnv — Выпуклость (convexity)✖✓
O D3P — Производная 3-го порядка✖✓
P PVBP — Стоимость базисного пункта✖✓
Q–AA Матрица чувствительности цены к доходности✖✓
AB–AL Матрица чувствительности дюрации к доходности✖✓
AM–AW Потенциал роста✖✓
AX–BH Место в рейтинге максимизации дохода✖✓
BI–BS Эквивалентная ставка✖✓
BT–CD Рейтинг ОФЗ по синтезированной ставке✖✓

Методология

Принципы расчётов

Все вычисления основаны на общепринятых финансовых моделях и формулах.

Облигации федерального займа (ОФЗ): надёжность и предсказуемость⌄

Облигации федерального займа (ОФЗ) — государственные ценные бумаги, эмитентом которых выступает Министерство финансов Российской Федерации. Обязательства по ним обеспечиваются Российской Федерацией. Инструменты обращаются на Московской бирже и обладают минимальным кредитным риском среди всех торгуемых на ней бумаг.

ОФЗ-ПД: постоянный доход на весь срок

Особое место занимают ОФЗ-ПД — облигации с постоянным купонным доходом. Их ключевое преимущество — заранее известный размер выплат, которые инвестор получает регулярно на протяжении всего срока обращения бумаги.

Доход инвестора складывается из двух составляющих:

  • Регулярные купонные выплаты (по ОФЗ-ПД — дважды в год).
  • Изменение рыночной стоимости облигации.

Анализ и подбор ОФЗ на нашем сайте

На нашем сайте вы найдёте удобные инструменты для всестороннего анализа ОФЗ-ПД. Мы поможем вам:

  • Рассчитать потенциальную доходность.
  • Подобрать облигации, которые лучше всего соответствуют вашим целям.

Вы сможете выбрать бумаги с максимальной абсолютной доходностью или те, что идеально вписываются в вашу инвестиционную стратегию на заданный период. Для расчётов мы используем не только стандартные формулы, но и собственные математические модели, что повышает точность прогнозов.

Основные показатели облигаций (ОФЗ)⌄

Для анализа и сравнения облигаций используются следующие ключевые параметры:

  • A (ОФЗ) — краткое наименование: уникальный идентификатор облигации на бирже.
  • B (Ⱦ) — дата погашения: день, когда эмитент возвращает инвестору номинальную стоимость облигации.
  • C (Ĉ) — размер купона: фиксированная сумма выплаты в рублях, которую инвестор получает за одну облигацию.
  • D (Cdate) — очередная дата выплаты: ближайшая дата, когда будет выплачен купон или погашена облигация.
  • E (Ω) — текущая цена: без учёта НКД одной облигации (в % от номинала).
  • F (zspr) — Z-спред: это постоянная премия к кривой бескупонной доходности (zero-coupon yield curve), при добавлении которой текущая стоимость всех будущих выплат становится равной рыночной цене облигации. Ключевое отличие от G-спреда заключается в том, что Z-спред учитывает форму всей кривой доходности, а не отдельную ставку, что делает его более точным инструментом для сопоставления риска и доходности.
  • G (gspr) — G-спред: это абсолютная разница между YTM облигации и точкой на эталонной кривой ОФЗ с тем же сроком погашения. Показывает, сколько дополнительной доходности инвестор получает за кредитный риск по сравнению с безрисковым активом.
  • H (Ytm) — YTM (доходность к погашению): полная ожидаемая доходность инвестиции с учетом всех купонов и разницы между ценой покупки и ценой погашения.
  • I (Ycb) — YCB (текущая доходность): отношение суммы годовых купонных выплат к текущей цене облигации.
  • J (₵) — НКД (накопленный купонный доход): часть купона, которая «накапливается» каждый день. При покупке облигации покупатель выплачивает эту сумму продавцу сверх цены.
  • K (Ɖ) — дюрация (лет): средний срок возврата инвестиций.
  • L (MƉ) — модифицированная дюрация: показывает, на сколько процентов изменится цена облигации при изменении доходности на 1%.
  • M (Ⱦy) — лет до погашения: оставшийся срок обращения облигации до ее погашения.
Расширенный анализ⌄

Для глубокого анализа и построения стратегий доступны дополнительные данные:

  • N (Cnv) — Выпуклость (CNV): Характеристика кривизны зависимости цены от доходности. Уточняет прогноз изменения цены.
  • O (D3P) — Производная 3-го порядка (D3P): производная третьего порядка функции цены по доходности, уточняет изменение цены при больших сдвигах доходности.
  • P (PVBP)— Стоимость базисного пункта (PVBP): Изменение цены облигации при сдвиге доходности на 1 базисный пункт.
  • Q-AA — Матрица чувствительности цены к сдвигу доходности: Реакция цены в % на сдвиг доходности (YTM) в диапазоне от +5% до -5%. Расчет на сайте выполняется методом полной переоценки, дисконтированием всех платежей по сдвинутой доходности.
  • AB-AL — Матрица чувствительности дюрации к сдвигу доходности: Расчет дюрации при сдвиге доходности (YTM) в диапазоне от +5% до -5%.
Синтетические коэффициенты и рейтинги⌄

Для удобного ранжирования и выбора лучших бумаг используются собственные математические модели:

  • AM-AW — Синтетические коэффициенты ранжирования: Комплексные метрики, объединяющие несколько параметров для оценки привлекательности бумаги.
  • AX-BH — Место в рейтинге максимизации дохода: Позиция облигации в списке инструментов с наилучшим прогнозируемым доходом.
  • BI-BS — Эквивалентная ставка (% годовых): Приведенная доходность синтетического коэффициента к годовому проценту для сравнения с депозитами или другими инструментами.
  • BT-CD — Рейтинг ОФЗ по синтезированной ставке: Рейтинг облигаций, построенный на основе синтетических расчетов эквивалентной ставки.
Как рассчитывается цена облигации?⌄

Цена облигации — это сумма всех будущих денежных потоков, которые она принесёт владельцу (купоны и возврат номинала), приведённая к сегодняшнему дню. Этот процесс называется дисконтированием.

Формула для расчёта цены выглядит следующим образом:

Pm + Am = ∑ i=m n Ci (1+YTM) ti + N (1+YTM) T

где:

  • Pm — рыночная цена облигации.
  • Am — накопленный купонный доход (НКД).
  • m — текущий купонный период.
  • n — число купонных периодов до даты, к которой рассчитывается доходность.
  • Ci — размер i-ого купона.
  • ti — срок до окончания i-ого купона.
  • N — размер выплаты номинала.
  • T — срок до выплаты номинала.
  • YTM — эффективная доходность к погашению.
Почему мы не можем просто «выразить» доходность?⌄

Математически выразить доходность (YTM) через остальные параметры этой формулы в явном виде (как простое уравнение) невозможно. Поэтому для ее нахождения используется численный метод — последовательное приближение. Мы берем начальное предположение о доходности, подставляем его в формулу и смотрим, насколько полученная цена отличается от реальной рыночной. Затем алгоритм корректирует предположение, пока расчетная цена не совпадет с рыночной с высокой точностью.

Для этого на нашем сайте используется эффективный метод Ньютона-Рафсона. Он позволяет находить точное значение доходности к погашению за доли секунды, обеспечивая высокую скорость и точность всех расчетов.

Что такое дюрация и как она работает?⌄

Дюрация — это один из самых важных показателей для инвестора в облигации. Если говорить просто, это средневзвешенный срок до момента, когда инвестор вернет свои вложения.

В отличие от срока погашения, который показывает лишь дату финальной выплаты, дюрация учитывает все промежуточные купонные платежи. Чем выше купон, тем быстрее инвестор возвращает капитал, и тем короче дюрация.

Математический смысл: чувствительность к ставкам⌄

С точки зрения математики, дюрация (точнее, модифицированная дюрация) показывает, на сколько процентов изменится цена облигации при изменении рыночной доходности на 1%. Представим, что вы вложили деньги в облигацию. Ваш капитал (KW) со временем растет по формуле сложных процентов:

KW = P (1+Y) W

Где:

  • P — текущая цена облигации;
  • Y — доходность к погашению (YTM);
  • W — время.

Чтобы найти момент времени, когда цена облигации не изменится при колебании доходности, нужно найти производную этого выражения по доходности и приравнять ее к нулю. После математических преобразований получается, что этот момент времени и есть дюрация Маколея (D).

Дюрация как «средний срок»⌄

Если посмотреть на формулу дюрации внимательно, можно увидеть интересную закономерность. Цена облигации (P) — это сумма всех будущих платежей (купонов и номинала), приведенных к сегодняшнему дню (дисконтированных).

Формула дюрации выглядит так:

D = ∑ i=1 n ti Ci (1+Y) ti ⋅ P + T N (1+Y) T ⋅ P

Здесь:

  • P — рыночная цена облигации.
  • n — число купонных периодов к дате погашения.
  • Ci — размер i-ого купона.
  • ti — срок до окончания i-ого купона.
  • N — размер выплаты номинала.
  • T — срок до выплаты номинала.
  • Y — эффективная доходность к погашению (YTM).

Вывод:

Дюрация Маколея — это средневзвешенный срок всех выплат по облигации. Весами выступают дисконтированные стоимости платежей относительно общей цены. Именно поэтому дюрация считается более точным инструментом оценки риска, чем просто срок до погашения.

Разложение цены в ряд: модифицированная дюрация и выпуклость⌄

Чтобы понять, как изменится цена облигации при изменении процентных ставок, математики используют инструмент под названием ряд Тейлора. Это способ представить сложную функцию (в нашем случае — формулу цены облигации) в виде суммы более простых слагаемых.

P(Y)=P(Y0) + ∑ n=1 ∞ 1 n ! dnP dYn ( Y − Y0 ) n

Здесь использованы обозначения:

  • P(Y) — значение функции цены в точке Y,
  • P(Y0) — значение функции цены в начальной точке Y0,
  • dnPdYn — производная порядка n от функции цены,
  • (Y-Y0) — отклонение текущей ставки от базовой ставки,
  • n! — факториал n.
Формула изменения цены⌄

Если разложить формулу цены облигации в этот ряд, мы получим итоговую зависимость изменения цены (ΔP) :

ΔP P ≈ -MD ⋅ ΔY ⏟ Линейная часть + 12 ⋅ Conv ⋅ (ΔY) 2 ⏟ Кривизна (Выпуклость) - 16 ⋅ D3 P ⋅ (ΔY) 3 ⏟ Произв. 3-го порядка + …

Где:

  • P — текущая цена;
  • ΔY — изменение доходности (например, на 1% или 0,01);
  • MD — модифицированная дюрация;
  • Conv — выпуклость (Convexity);
  • D3P — производная третьего порядка.
Что означают эти слагаемые?⌄
  1. Первое слагаемое (линейная часть): это основной, прямой эффект. Модифицированная дюрация (MD) показывает примерное процентное изменение цены.
  2. Второе слагаемое (кривизна): это поправка на то, что график зависимости цены от доходности — не прямая линия, а кривая. Эту кривизну и описывает показатель выпуклость.
  3. Третье слагаемое: в наших расчетах мы также учитываем производную третьего порядка (D3P), чтобы повысить точность прогноза для сильных колебаний ставок. Слагаемые четвертого порядка и выше мы игнорируем, так как их влияние ничтожно мало.
Почему выпуклость это преимущество?⌄

Обратите внимание на второе слагаемое: (ΔY)2. Квадрат любого числа всегда неотрицателен.

Это приводит к важному выводу для инвестора:

  • При росте ставок: выпуклость «смягчает» падение цены. Цена падает меньше, чем предсказывает простая линейная модель.
  • При падении ставок: выпуклость «ускоряет» рост цены. Цена растет больше, чем предсказывает простая линейная модель.

Вывод: чем выше выпуклость облигации, тем выгоднее она ведет себя при сильных колебаниях рынка по сравнению с бумагами, имеющими такую же дюрацию, но меньшую выпуклость.

Анализ рисков и возможностей⌄

Несмотря на надежность, инвестор должен учитывать несколько факторов риска:

  • Рыночные условия влияют на рыночную стоимость облигаций.
  • Изменения экономической ситуации и макроэкономических индикаторов могут привести к колебанию цен облигаций на вторичном рынке.
  • Инфляция и кредитные рейтинги страны могут влиять на реальную доходность вложений.

Тем не менее, диверсификация активов, понимание специфики продукта и грамотный выбор сроков позволяют минимизировать эти риски.

Заключение⌄

ОФЗ-ПД являются надежным финансовым инструментом для сохранения и постепенного накопления капитала. Точный расчет всех важных показателей помогает инвесторам принимать обоснованные решения и достигать поставленных целей. Несмотря на относительную простоту данного инструмента, глубокое изучение и понимание механизмов работы облигаций позволит эффективно управлять своими средствами и повысить общую финансовую устойчивость.

Всегда важно помнить, что инвестиции сопряжены с риском, и перед принятием любого финансового решения рекомендуется провести самостоятельный анализ и консультацию с квалифицированным специалистом.

Выберите тариф

Начните анализировать ОФЗ-ПД с полным набором профессиональных инструментов.

1 месяц

1 000₽/ мес
  • Полная таблица расчётов
  • Расширенные показатели
  • Сравнительный анализ выпусков
−16.6%

Годовая подписка

10 000₽/ год
  • Всё из месячной подписки
  • Экономия 16.6% по сравнению с помесячной оплатой
  • Приоритетная поддержка