Короткие, среднесрочные и длинные ОФЗ отличаются прежде всего сроком до погашения и чувствительностью цены к изменению рыночных ставок. Короткие выпуски обычно меньше реагируют на движение ставок, длинные — сильнее, а среднесрочные занимают промежуточное положение. Чем длиннее срок и дюрация облигации, тем выше потенциальная переоценка при снижении доходностей и тем заметнее возможная просадка при их росте. Поэтому выбирать ОФЗ лучше не только по купону и доходности, но и по горизонту вложений, ожиданиям по ключевой ставке и готовности к колебаниям цены.
Что означает деление ОФЗ по сроку
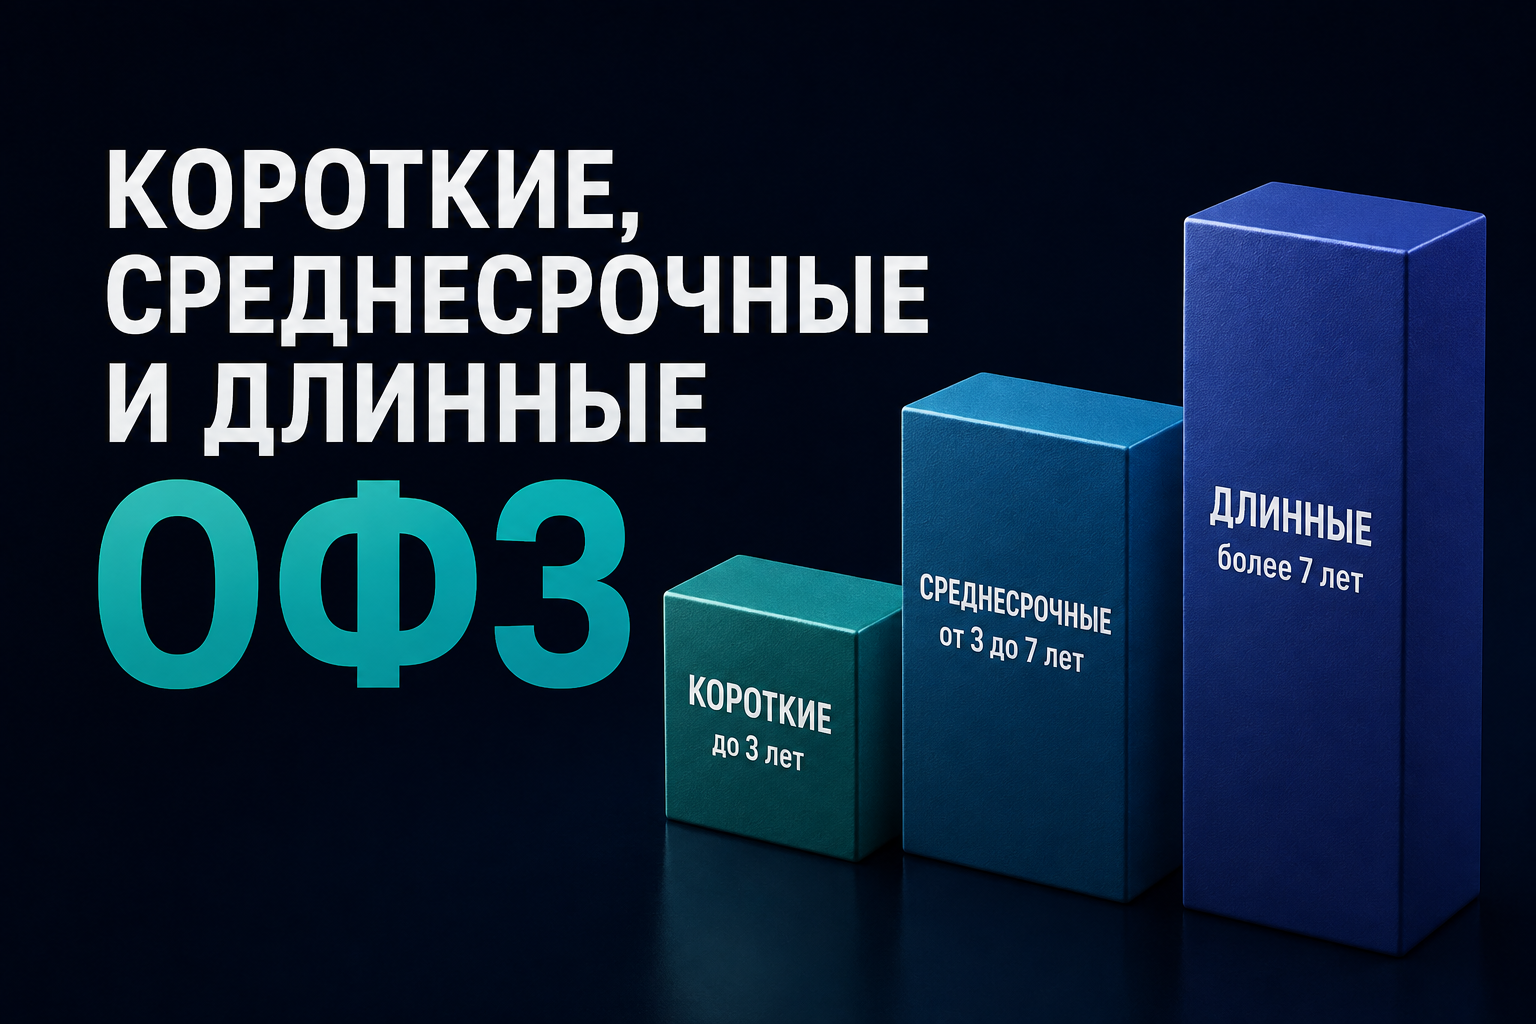
ОФЗ можно условно разделить на короткие, среднесрочные и длинные по оставшемуся сроку до погашения. Это не единая официальная классификация: границы могут отличаться у брокеров, аналитиков и управляющих компаний. Для практического сравнения удобно использовать ориентиры: короткие — до 3 лет, среднесрочные — примерно от 3 до 7 лет, длинные — более 7 лет.
При этом один только календарный срок не показывает весь процентный риск. Для оценки чувствительности цены к изменению доходности важнее смотреть на дюрацию: она учитывает не только дату погашения, но и будущие денежные потоки по купонам. У двух выпусков с одинаковым сроком до погашения дюрация может различаться, если отличаются купон и структура выплат.
| Категория | Ориентир по сроку | Чувствительность к ставкам | Для каких задач подходит |
| Короткие ОФЗ | До 3 лет | Низкая или умеренная | Парковка капитала, ближайшие финансовые цели, снижение процентного риска |
| Среднесрочные ОФЗ | 3–7 лет | Умеренная | Баланс текущей доходности и риска, базовая часть облигационного портфеля |
| Длинные ОФЗ | Более 7 лет | Высокая | Фиксация доходности надолго, ставка на снижение рыночных доходностей, длинные цели |
Короткие ОФЗ
К коротким можно отнести выпуски, до погашения которых осталось несколько месяцев или несколько лет. Их цена обычно меньше зависит от изменения ключевой ставки и доходностей на рынке, потому что инвестор быстрее получает номинал обратно. По мере приближения погашения рыночная цена облигации, при прочих равных, стремится к номиналу.
Преимущества коротких выпусков
- Ниже процентный риск: изменение рыночной доходности обычно слабее влияет на цену.
- Удобнее планировать денежный поток под конкретную дату — например, крупную покупку через год или два.
- Меньше неопределённости на длинном горизонте: инвестору не нужно надолго фиксировать текущие условия.
- При росте ставок капитал освобождается сравнительно быстро и его можно переложить в новые выпуски с более высокой доходностью.
Недостатки коротких выпусков
- При будущем снижении ставок потенциал роста цены обычно меньше, чем у длинных ОФЗ.
- Возникает риск реинвестирования: после погашения придётся искать новый инструмент, и доходности к тому моменту могут быть ниже.
- Доходность коротких выпусков не всегда выше доходности депозитов и фондов денежного рынка — сравнивать нужно по фактической доходности после комиссий и налогов.
Короткие ОФЗ чаще выбирают инвесторы, для которых важнее сохранность стоимости портфеля и понятный срок возврата номинала, чем сильная переоценка облигаций на изменении ставок.
Среднесрочные ОФЗ
Среднесрочные выпуски находятся между двумя крайностями. Они уже заметно реагируют на изменения рыночной доходности, но обычно не так резко, как длинные бумаги. Благодаря этому средний срок часто используют как компромисс между доходностью, предсказуемостью и процентным риском.
Если инвестор не хочет делать выраженную ставку на резкое снижение ключевой ставки, но готов принять умеренные колебания цены ради более длинной фиксации доходности, среднесрочные ОФЗ могут быть логичной основой облигационной части портфеля.
Когда средний срок особенно удобен
- Инвестиционный горизонт составляет несколько лет, и деньги не нужны в ближайшее время.
- Есть желание зафиксировать доходность дольше, чем по коротким выпускам, но без максимальной чувствительности к ставкам.
- Портфель строится из нескольких сроков погашения, а среднесрочные бумаги выполняют роль «центра» такой лестницы.
- Инвестор допускает продажу до погашения, но хочет ограничить масштаб возможной переоценки.
Длинные ОФЗ
Длинные ОФЗ имеют большой оставшийся срок до погашения и, как правило, более высокую дюрацию. Поэтому даже сравнительно небольшое изменение требуемой рынком доходности может заметно изменить их цену. Именно длинные облигации сильнее всего выигрывают от устойчивого снижения ставок — и сильнее всего дешевеют, если рыночные доходности растут.
Важно понимать: длинная ОФЗ не означает, что инвестор обязан держать её до погашения. Бумагу можно продать на бирже раньше, однако цена продажи будет зависеть от рыночной ситуации. Если цель — гарантированно получить номинал в конце срока и кредитный риск эмитента принимается, промежуточные колебания цены имеют меньшее значение. Если же возможна досрочная продажа, волатильность длинных выпусков становится одним из ключевых факторов.
Преимущества длинных выпусков
- Позволяют зафиксировать текущую доходность на длительный срок, если выпуск подходит по купонной структуре.
- Имеют высокий потенциал роста цены при снижении рыночных доходностей.
- Подходят для длинных целей и стратегий, где инвестор заранее принимает колебания рыночной стоимости.
- Могут использоваться как инструмент управления дюрацией всего портфеля.
Основные риски длинных выпусков
- Высокая чувствительность к росту ставок и доходностей рынка.
- Заметная промежуточная просадка возможна даже при сохранении регулярных купонных выплат.
- При необходимости продать бумагу раньше срока результат может существенно отличаться от доходности, рассчитанной при покупке до погашения.
- Длинный горизонт повышает неопределённость по инфляции и будущему уровню реальных ставок.
Почему длинные ОФЗ сильнее реагируют на ключевую ставку
Цена облигации — это приведённая стоимость будущих платежей. Когда рыночная требуемая доходность растёт, будущие купоны и номинал дисконтируются по более высокой ставке, поэтому текущая цена снижается. Чем дальше во времени находятся эти платежи, тем сильнее эффект дисконтирования. Поэтому длинные бумаги обычно имеют большую дюрацию и более высокую процентную чувствительность.
Упрощённо можно ориентироваться на модифицированную дюрацию: она показывает, примерно на сколько процентов изменится цена облигации при изменении доходности на 1 процентный пункт. Например, при модифицированной дюрации около 6 рост доходности на 1 п.п. может дать снижение цены примерно на 6%, а снижение доходности на 1 п.п. — рост примерно на 6%. Это приближение: при крупных движениях необходимо учитывать выпуклость.
| Ситуация на рынке | Короткие ОФЗ | Среднесрочные ОФЗ | Длинные ОФЗ |
| Ставки растут | Обычно проседают меньше; быстрее появляется возможность реинвестировать по новым ставкам | Умеренная отрицательная переоценка | Наиболее сильная отрицательная переоценка |
| Ставки стабильны | Результат в большей степени формируется купоном и приближением к погашению | Баланс купонного дохода и рыночной цены | Высокая роль текущей зафиксированной доходности и ожиданий рынка |
| Ставки снижаются | Цена растёт ограниченно | Потенциал роста выше, чем у коротких | Максимальная чувствительность и потенциально наиболее сильный рост цены |
Что выбирать при высокой ключевой ставке
Высокая ключевая ставка сама по себе не означает, что нужно покупать только короткие или только длинные ОФЗ. Решение зависит от того, что инвестор ожидает дальше. Если сохраняется риск дополнительного повышения ставок, короткие бумаги помогают снизить чувствительность портфеля и быстрее реинвестировать средства. Если же инвестор считает, что цикл повышения близок к завершению и впереди постепенное снижение ставок, часть портфеля можно размещать в более длинных выпусках, фиксируя доходность и принимая повышенную волатильность.
На практике проблема прогнозирования ставок решается диверсификацией по срокам. Вместо выбора одной точки на кривой доходности можно распределить деньги между несколькими погашениями и тем самым уменьшить зависимость результата от одного сценария.
Что выбирать перед ожидаемым снижением ставки
При снижении ключевой ставки рыночные доходности облигаций часто снижаются заранее — ещё до официального решения регулятора, если ожидания участников рынка уже изменились. Поэтому покупка длинных ОФЗ исключительно после первого снижения ставки не гарантирует максимальной переоценки: часть движения может быть уже заложена в цены.
Длинные выпуски имеют наибольший потенциал при устойчивом падении доходностей, однако и риск ошибки здесь выше. Если ожидания не оправдаются, цена может снизиться. Среднесрочные ОФЗ дают менее агрессивную экспозицию к снижению ставок, а короткие позволяют сохранить гибкость и быстрее перераспределять капитал.
Срок до погашения и дюрация — не одно и то же
Срок до погашения показывает, сколько времени осталось до возврата номинала. Дюрация оценивает средневзвешенный срок получения всех денежных потоков и используется как показатель процентного риска. У купонной облигации дюрация обычно короче срока до погашения, поскольку часть денег инвестор получает раньше в виде купонов.
Поэтому при выборе между двумя ОФЗ одинакового календарного срока полезно сравнивать не только дату погашения, но и купон, текущую доходность, дюрацию, ликвидность и цену. Для стратегии, чувствительной к ставкам, дюрация часто информативнее простой категории «короткая» или «длинная».
Как собрать портфель из ОФЗ разных сроков
Один из способов снизить риск неправильного выбора момента — использовать лестницу погашений. В этом случае деньги распределяются между выпусками с разными датами погашения. Когда очередная облигация погашается, инвестор решает, куда направить освободившийся капитал с учётом новых ставок и целей.
- Короткая часть портфеля отвечает за ликвидность и ближайшие цели.
- Среднесрочная часть даёт основной купонный поток и умеренную чувствительность к рынку.
- Длинная часть увеличивает дюрацию и потенциал переоценки при снижении ставок.
Соотношение между этими частями зависит не от универсальной формулы, а от срока инвестирования, потребности в деньгах, отношения к просадкам и ожиданий по процентным ставкам.
Главные плюсы и минусы
| Тип ОФЗ | Главные плюсы | Главные минусы |
| Короткие | Ниже волатильность; понятный срок возврата номинала; гибкость при изменении ставок | Меньше потенциал роста цены при снижении ставок; чаще возникает необходимость реинвестировать |
| Среднесрочные | Компромисс между доходностью и процентным риском; подходят для базовой части портфеля | Цена уже заметно реагирует на ставки; при продаже до погашения возможна просадка |
| Длинные | Длительная фиксация доходности; высокий потенциал переоценки при снижении ставок | Высокая волатильность; сильная чувствительность к росту доходностей и инфляционным ожиданиям |
Как выбрать срок ОФЗ: практический алгоритм
- Определите, когда вам могут понадобиться деньги. Если дата близка и важна, не стоит без необходимости брать большой процентный риск.
- Решите, готовы ли вы держать облигацию до погашения. Если нет, рыночная цена и дюрация становятся особенно важны.
- Сравните доходность к погашению, а не только размер купона. Высокий купон сам по себе не означает более высокую итоговую доходность.
- Оцените дюрацию. Чем она выше, тем сильнее портфель будет реагировать на изменения ставок.
- Не стройте всю стратегию на одном прогнозе по ключевой ставке. Если уверенности нет, распределяйте вложения по разным срокам.
- Учитывайте НКД, комиссию брокера, налоги и ликвидность конкретного выпуска.
Типичные ошибки инвесторов
- Покупать длинные ОФЗ только из-за высокой видимой доходности, не учитывая возможную просадку цены.
- Сравнивать облигации только по купонной ставке и игнорировать цену покупки и доходность к погашению.
- Считать, что государственная облигация не может дешеветь. Кредитный риск может быть низким, но рыночная цена всё равно меняется.
- Покупать облигацию с расчётом на конкретную дату продажи, не сопоставив эту дату с дюрацией и возможным движением ставок.
- Вкладывать весь капитал в один срок погашения, делая результат портфеля зависимым от одного процентного сценария.
Кому какие ОФЗ подходят
| Цель инвестора | Предпочтительный подход |
| Сохранить деньги на 1–2 года и снизить колебания цены | В первую очередь рассматривать короткие выпуски с погашением, близким к сроку цели |
| Сформировать облигационную часть портфеля на несколько лет | Комбинировать короткие и среднесрочные ОФЗ, при необходимости добавляя небольшую долю длинных |
| Зафиксировать доходность на длительный период | Рассматривать среднесрочные и длинные выпуски, оценивая дюрацию и риск досрочной продажи |
| Сделать ставку на заметное снижение рыночных ставок | Длинные ОФЗ дают большую чувствительность к снижению доходностей, но и несут больший риск ошибки |
| Не хочется прогнозировать ставку | Использовать лестницу погашений и распределять капитал по нескольким срокам |
Частые вопросы
Какие ОФЗ считаются короткими?
В практической классификации к коротким часто относят бумаги с оставшимся сроком до погашения до 2–3 лет. Это ориентир, а не обязательная официальная граница.
Почему длинные ОФЗ сильнее падают при росте ставок?
Их денежные потоки находятся дальше во времени, поэтому повышение требуемой доходности сильнее уменьшает их приведённую стоимость. Это отражается в более высокой дюрации.
Можно ли потерять деньги на коротких ОФЗ?
Если продать облигацию до погашения по цене ниже цены покупки, убыток возможен. Кроме того, итоговый результат зависит от купонов, НКД, налогов и комиссий.
Что важнее: срок до погашения или дюрация?
Для планирования возврата номинала важен срок до погашения, а для оценки чувствительности цены к изменению ставок — дюрация. Обычно нужно смотреть на оба показателя.
Нужно ли покупать длинные ОФЗ перед снижением ключевой ставки?
Это одна из возможных стратегий, но не безрисковая. Рынок может заранее заложить снижение ставки в цены, а сам прогноз может не реализоваться. Поэтому важны диверсификация и размер позиции.
Вывод
Короткие, среднесрочные и длинные ОФЗ решают разные задачи. Короткие выпуски помогают снизить процентный риск и сохранить гибкость, среднесрочные дают сбалансированное сочетание срока и чувствительности, а длинные позволяют сильнее зафиксировать текущую доходность и получить больший потенциал переоценки при снижении ставок. Универсально лучшего срока не существует: разумный выбор начинается с горизонта инвестирования и готовности держать бумагу до погашения, а затем дополняется анализом доходности, дюрации и ожиданий по рынку.