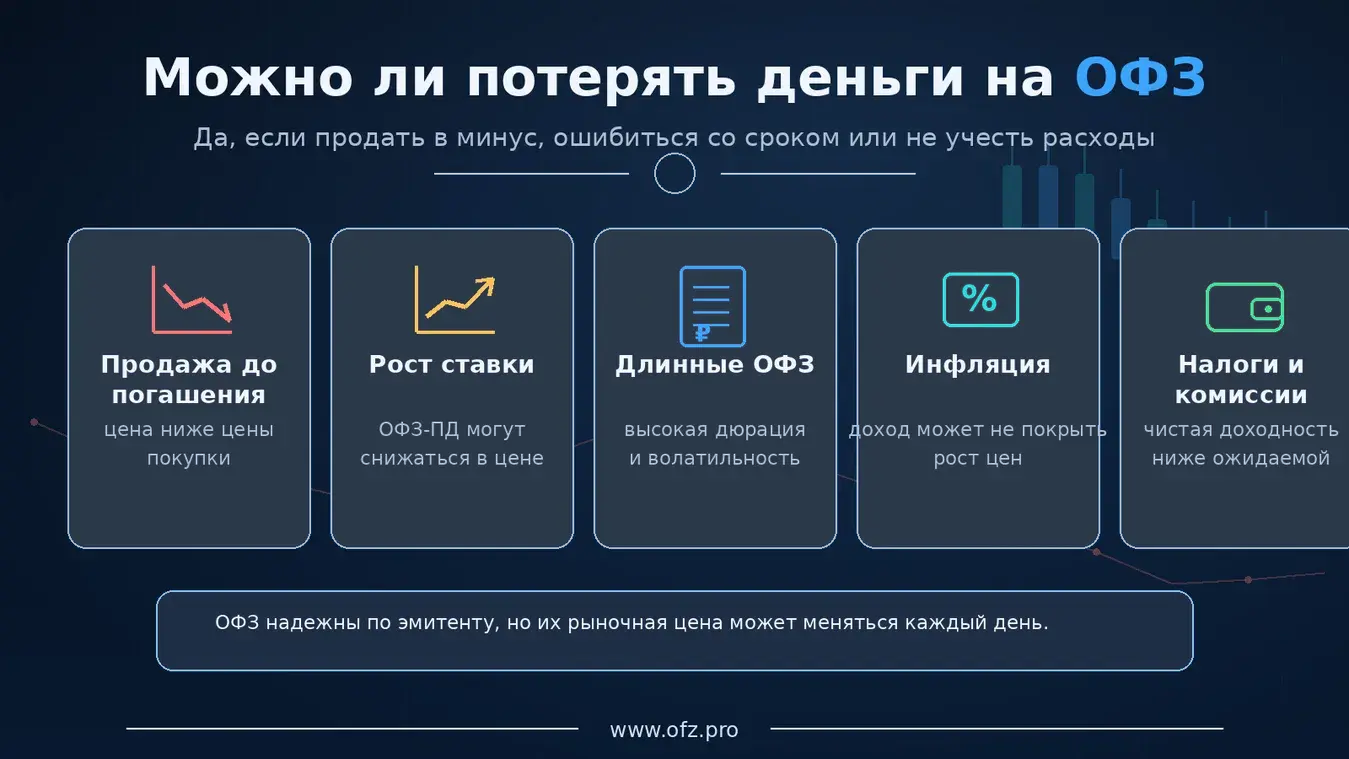
Да, потерять деньги на ОФЗ можно, если продать облигации дешевле цены покупки, неправильно выбрать срок, купить длинные бумаги перед ростом ставки, не учесть НКД, налоги, комиссии или получить доходность ниже инфляции. При этом ОФЗ остаются государственными облигациями, а главный риск для частного инвестора чаще связан не с дефолтом, а с рыночной ценой и ошибками в стратегии.
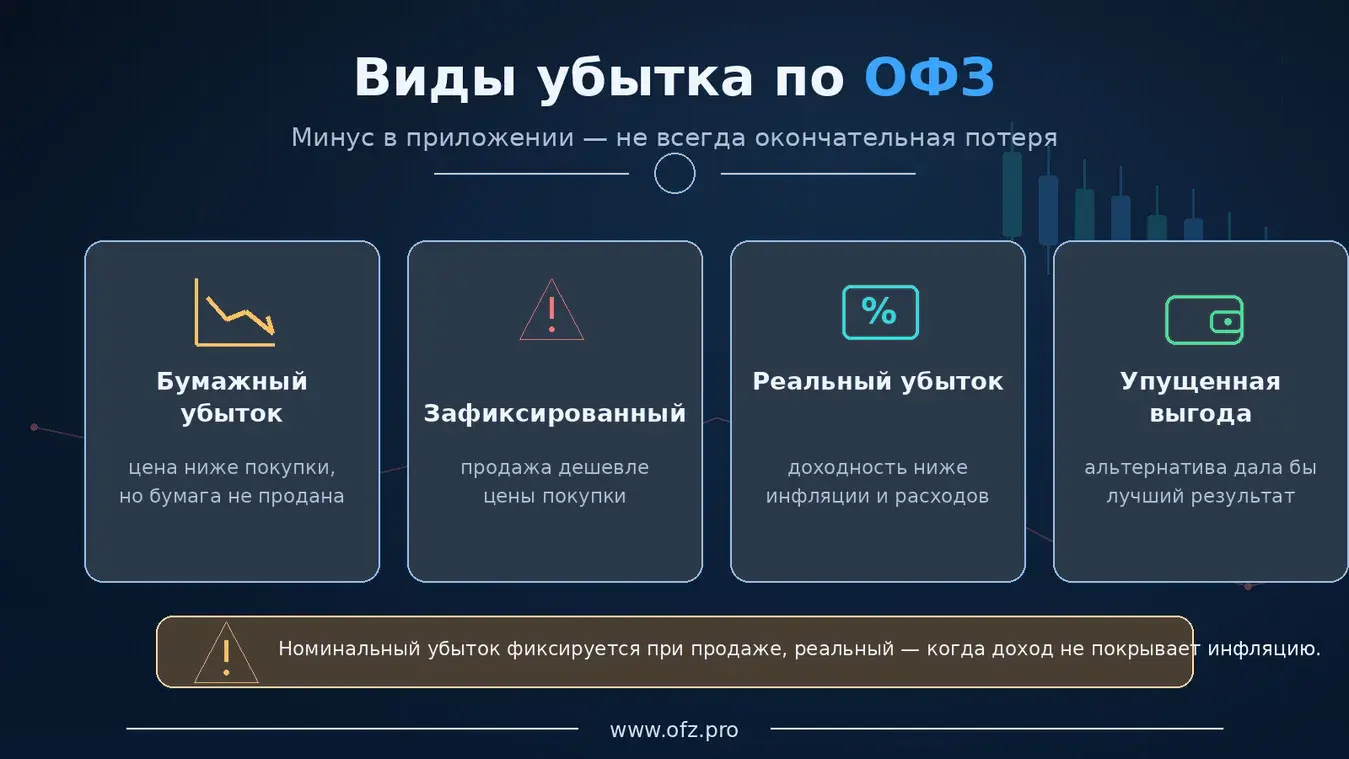
Важно разделять два разных понятия: потерять деньги номинально и потерять покупательную способность. Номинальный убыток возникает, когда инвестор продает ОФЗ дешевле, чем купил. Реальный убыток возникает, когда доход по ОФЗ не покрывает инфляцию, налоги и комиссии.
Коротко: если держать подходящую ОФЗ до погашения, результат более предсказуем. Но если продать бумагу раньше срока, особенно длинную ОФЗ после роста ставок, можно получить убыток. Также есть инфляционный, налоговый, ликвидный и процентный риски.
Важно: материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Перед покупкой ОФЗ нужно оценить срок, цену, доходность к погашению, НКД, дюрацию, ликвидность, налоги, комиссии и личную цель инвестирования.
Почему ОФЗ считаются надежными, но не безрисковыми
ОФЗ выпускает государство в лице Министерства финансов. Поэтому кредитный риск у таких бумаг обычно воспринимается как один из самых низких среди рублевых долговых инструментов. Но низкий кредитный риск не означает отсутствие рыночных рисков.
| Что надежно | Что все равно рискованно |
Главная ошибка новичка — думать, что «надежная облигация» равна «цена никогда не падает». На бирже цена ОФЗ может меняться каждый день.
В каких случаях можно потерять деньги на ОФЗ
Потеря денег на ОФЗ чаще всего возникает не из-за самой идеи государственных облигаций, а из-за неправильного срока, момента покупки или вынужденной продажи.
| Ситуация | Как возникает убыток | Как снизить риск |
| Продажа до погашения | Рыночная цена ниже цены покупки | Подбирать срок ОФЗ под цель |
| Рост ключевой ставки | Цены ОФЗ-ПД могут снижаться | Контролировать дюрацию |
| Покупка длинных ОФЗ без подготовки | Высокая волатильность цены | Ограничивать долю длинных бумаг |
| Инфляция выше доходности | Реальная покупательная способность снижается | Сравнивать доходность с инфляцией |
| Налоги и комиссии | Чистый результат ниже ожидаемого | Считать доходность после расходов |
| Низкая ликвидность выпуска | Продажа по невыгодной цене | Смотреть объемы торгов и спред |
Номинальный убыток и реальный убыток: в чем разница
Инвестор может не потерять деньги в рублях, но все равно получить слабый результат с учетом инфляции. Поэтому важно различать номинальный и реальный убыток.
| Тип убытка | Что означает | Пример |
| Номинальный убыток | Инвестор получил меньше рублей, чем вложил | Купил ОФЗ за 1000 ₽, продал за 930 ₽ |
| Реальный убыток | Доход не покрыл инфляцию | ОФЗ дала 8%, а инфляция оказалась выше |
| Упущенная выгода | Другой инструмент дал бы больше | ОФЗ дала меньше вклада или денежного рынка |
| Бумажный убыток | Цена в приложении ниже цены покупки, но бумага не продана | Портфель показывает минус, но инвестор держит до погашения |
| Зафиксированный убыток | Инвестор продал бумагу в минус | Продажа до погашения после роста ставки |
Главная мысль: минус в брокерском приложении еще не всегда означает окончательную потерю. Убыток фиксируется, когда инвестор продает бумагу дешевле или когда доходность не покрывает реальные расходы и инфляцию.
Почему ОФЗ могут падать в цене
Цена ОФЗ на бирже меняется из-за спроса, предложения, ключевой ставки, инфляционных ожиданий и состояния рынка. Особенно чувствительны к ставке ОФЗ с фиксированным купоном.
Основные причины падения цены ОФЗ:
- рост ключевой ставки;
- ожидание дальнейшего повышения ставки;
- ускорение инфляции;
- рост доходностей новых выпусков;
- снижение спроса на длинные бумаги;
- ухудшение настроений на рынке облигаций;
- низкая ликвидность конкретного выпуска;
- продажа крупными участниками рынка.
Когда рыночные доходности растут, цены уже выпущенных облигаций с фиксированным купоном обычно снижаются. Так рынок делает старые бумаги конкурентными новым ставкам.
Процентный риск: главный риск для владельца ОФЗ-ПД
Процентный риск — это риск падения цены облигации при росте рыночных ставок. Для ОФЗ-ПД с фиксированным купоном это один из главных рисков.
Упрощенная логика:
Ставки растут → доходности облигаций растут → цены старых ОФЗ-ПД снижаются.
Ставки снижаются → доходности облигаций снижаются → цены старых ОФЗ-ПД могут расти.
Если инвестор держит бумагу до погашения, падение цены может быть временной переоценкой. Но если деньги понадобятся раньше, придется продавать по текущей рыночной цене.
| Сценарий | Что происходит с ОФЗ-ПД | Риск для инвестора |
| Ставка растет | Цена может падать | Убыток при продаже до погашения |
| Ставка остается высокой | Цена может долго не восстанавливаться | Заморозка денег на более долгий срок |
| Ставка снижается | Цена может расти | Риск купить уже после роста и по низкой доходности |
Почему длинные ОФЗ опаснее коротких
Длинные ОФЗ обычно сильнее реагируют на изменение ставок. Причина — высокая дюрация. Чем выше дюрация, тем сильнее цена облигации меняется при изменении доходностей.
| Тип ОФЗ | Риск изменения цены | Кому подходит |
| Короткие ОФЗ | Обычно ниже | Осторожным инвесторам и краткосрочным целям |
| Среднесрочные ОФЗ | Средний | Тем, кто ищет баланс доходности и риска |
| Длинные ОФЗ | Высокий | Тем, кто понимает дюрацию и готов к волатильности |
Длинные ОФЗ могут хорошо вырасти при снижении ставки, но могут сильно упасть при росте ставки. Поэтому их не стоит покупать на деньги, которые могут понадобиться в ближайшее время.
Пример убытка на ОФЗ при продаже до погашения
Представим условную ситуацию. Инвестор купил длинную ОФЗ за 1000 рублей. После роста ставки рыночная цена бумаги снизилась до 900 рублей. Если инвестор продает бумагу, он фиксирует убыток по цене.
| Параметр | Значение |
| Цена покупки | 1000 ₽ |
| Текущая цена | 900 ₽ |
| Потеря по цене | 100 ₽ |
| Убыток по цене | 10% |
Если инвестор уже получил купоны, они частично компенсируют убыток. Но при продаже до погашения результат зависит от текущей рыночной цены, налогов, комиссий и НКД.
Упрощенный расчет результата при продаже:
Итог = цена продажи + полученные купоны + НКД при продаже − цена покупки − НКД при покупке − налоги − комиссии.
Если держать ОФЗ до погашения, можно ли потерять деньги
Если инвестор держит ОФЗ до погашения, рыночные колебания цены становятся менее важными. В дату погашения по условиям выпуска инвестору возвращается номинал, а до этого он получает купоны.
Но даже при удержании до погашения есть нюансы:
- если бумага куплена значительно выше номинала, итоговая доходность может быть ниже купона;
- инфляция может снизить реальную доходность;
- налоги и комиссии уменьшают чистый результат;
- деньги могут оказаться «заперты» до погашения;
- если понадобится продать раньше, появится рыночный риск;
- для флоатеров будущие купоны могут изменяться;
- для длинных бумаг горизонт ожидания может быть очень большим.
Вывод: удержание до погашения снижает риск рыночной цены, но не убирает инфляционный, налоговый, ликвидный и стратегический риски.
Риск покупки ОФЗ выше номинала
ОФЗ может торговаться выше номинала. Это не обязательно плохо, но инвестор должен понимать, что при погашении ему вернут номинал, а не цену покупки.
Например, если инвестор купил ОФЗ за 1050 рублей, а при погашении получит 1000 рублей, разница в 50 рублей уменьшит итоговый доход. Купоны могут компенсировать эту переплату, но доходность к погашению будет ниже, чем кажется по купону.
| Цена покупки | Что это значит | Риск |
| Ниже номинала | Есть дисконт к погашению | Нужно понять причину низкой цены |
| Около номинала | Цена близка к сумме возврата | Доходность ближе к купонной |
| Выше номинала | Инвестор платит премию | Переплата снижает доходность к погашению |
Поэтому перед покупкой нужно смотреть не только купон, но и доходность к погашению.
Инфляционный риск: можно не потерять рубли, но потерять покупательную способность
Даже если инвестор получил все купоны и номинал, его реальный результат зависит от инфляции. Если доходность ОФЗ ниже инфляции, покупательная способность денег может снизиться.
Упрощенная формула:
Реальная доходность ≈ Номинальная доходность − Инфляция.
Например, если доходность ОФЗ составила 9%, а инфляция за тот же период оказалась выше, реальный результат может быть слабым или отрицательным.
Для снижения инфляционного риска инвесторы могут:
- сравнивать доходность ОФЗ с ожидаемой инфляцией;
- использовать разные сроки погашения;
- добавлять ОФЗ-ИН для части портфеля;
- не держать весь капитал только в одном типе облигаций;
- учитывать реальную, а не только номинальную доходность.
Налоговый и комиссионный риск
Налоги и комиссии могут снизить доходность ОФЗ. Это особенно заметно, если инвестор часто покупает и продает бумаги, работает с небольшими суммами или сравнивает ОФЗ с вкладом только по номинальной ставке.
На итоговый результат влияют:
- налог на купонный доход;
- налог на прибыль от продажи облигации;
- комиссия брокера;
- биржевая комиссия;
- условия тарифного плана;
- НКД при покупке и продаже;
- налоговые льготы по ИИС, если они применимы.
Чистый результат:
Чистый доход = купоны + прибыль от цены + погашение − сумма покупки − налоги − комиссии.
Для правильного сравнения нужно смотреть чистую доходность после расходов, а не только доходность на экране брокера.
НКД: можно ли потерять из-за накопленного купонного дохода
НКД — это накопленный купонный доход. При покупке облигации инвестор платит продавцу НКД, а в дату купона получает полный купон. Сам по себе НКД не является убытком, но его нужно правильно учитывать в расчетах.
Ошибки с НКД возникают, когда инвестор:
- смотрит только чистую цену облигации;
- не учитывает полную сумму сделки;
- думает, что НКД — это комиссия;
- сравнивает доходности без учета даты купона;
- продает бумагу до получения купона и неправильно считает результат.
| Показатель | Что означает | Почему важен |
| Чистая цена | Цена облигации без НКД | Используется в котировках |
| НКД | Накопленная часть купона | Добавляется к сумме сделки |
| Грязная цена | Цена с учетом НКД | Ближе к фактической стоимости покупки |
Риск ликвидности
Ликвидность показывает, насколько легко купить или продать облигацию по справедливой цене. У разных выпусков ОФЗ ликвидность может отличаться.
Риск ликвидности проявляется, если:
- в стакане мало заявок;
- разница между ценой покупки и продажи большая;
- нужно продать крупный объем быстро;
- бумага торгуется редко;
- рынок находится в стрессовой ситуации.
Если инвестор держит ОФЗ до погашения, ликвидность может быть менее критичной. Но если возможна продажа до срока, лучше выбирать более ликвидные выпуски.
Риск флоатеров ОФЗ-ПК
ОФЗ-ПК, или флоатеры, часто считают более устойчивыми при высокой ставке, потому что их купон может адаптироваться к рыночным условиям. Но у них тоже есть риски.
| Риск ОФЗ-ПК | Что означает |
| Снижение будущего купона | Если ставки падают, будущие выплаты могут уменьшаться |
| Сложность расчета доходности | Будущие купоны заранее неизвестны полностью |
| Неверное сравнение с ОФЗ-ПД | Нельзя сравнивать только ближайший купон |
| Рыночная цена | Цена флоатера тоже может меняться |
Флоатеры помогают снизить часть процентного риска, но не делают портфель полностью безрисковым.
Риск ОФЗ-ИН
ОФЗ-ИН защищают часть капитала от инфляции через индексацию номинала. Но это не значит, что они всегда лучше обычных ОФЗ.
Риски ОФЗ-ИН:
- сложнее механика расчета доходности;
- результат зависит от инфляции;
- реальная доходность может быть ниже ожиданий;
- нужно учитывать цену покупки и ликвидность;
- бумага может не подходить для краткосрочных целей.
ОФЗ-ИН лучше рассматривать как отдельный инструмент для части портфеля, а не как универсальную замену всем ОФЗ.
Дефолтный риск: может ли государство не заплатить по ОФЗ
Теоретически дефолтный риск есть у любого долгового инструмента. Но для ОФЗ главный риск частного инвестора обычно не в том, что государство не вернет номинал, а в том, что инвестор купит неподходящую бумагу, продаст ее раньше срока или получит доходность ниже инфляции.
Что важно понимать:
- ОФЗ — это долговые обязательства государства;
- кредитный риск у ОФЗ обычно ниже, чем у корпоративных облигаций;
- рыночная цена ОФЗ может сильно меняться даже при низком кредитном риске;
- надежность эмитента не отменяет процентный и инфляционный риск;
- при оценке ОФЗ нужно смотреть не только на эмитента, но и на срок, дюрацию и цену.
Вывод: для большинства частных инвесторов самый практический риск ОФЗ — не дефолт, а продажа в неподходящий момент и покупка бумаги с неподходящим сроком.
Можно ли уйти в минус, если покупать ОФЗ на ИИС
ИИС может дать налоговые преимущества, но не отменяет рыночный риск ОФЗ. Если ОФЗ в портфеле упали в цене, на ИИС инвестор тоже увидит переоценку.
На ИИС можно получить убыток, если:
- купить длинные ОФЗ перед ростом ставки;
- закрыть счет или продать бумаги в неудачный момент;
- не учесть срок действия ИИС и условия льгот;
- сравнивать доходность без налоговых последствий;
- купить бумаги, которые не подходят под горизонт счета.
ИИС может улучшить итоговый результат за счет налоговых льгот, но не превращает ОФЗ в инструмент без риска цены.
Что делать, если ОФЗ в портфеле показывают минус
Если ОФЗ упали в цене и портфель показывает минус, не стоит автоматически продавать бумаги. Сначала нужно понять причину падения и свою цель.
| Вопрос | Зачем нужен |
| Когда погашение бумаги? | Понять, можно ли держать до возврата номинала |
| Какая доходность к погашению сейчас? | Оценить текущую привлекательность бумаги |
| Почему цена упала? | Отличить рыночное движение от проблемы конкретного выпуска |
| Нужны ли деньги до погашения? | Понять, будет ли убыток зафиксирован |
| Какая дюрация портфеля? | Оценить чувствительность к ставке |
| Есть ли план? | Не принимать эмоциональные решения |
Если бумага покупалась под удержание до погашения и цель не изменилась, текущая просадка может быть временной. Если же бумага куплена без понимания срока и дюрации, портфель нужно пересмотреть.
Как снизить риск потери денег на ОФЗ
Полностью убрать риск нельзя, но его можно существенно снизить грамотным выбором бумаг и портфельным подходом.
| Способ | Как помогает |
| Подбирать срок под цель | Снижает риск вынужденной продажи |
| Контролировать дюрацию | Снижает чувствительность к ставке |
| Использовать короткие ОФЗ | Уменьшает волатильность |
| Добавлять флоатеры | Помогает при высокой или растущей ставке |
| Собирать облигационную лестницу | Распределяет сроки погашения |
| Покупать частями | Снижает риск неудачного входа |
| Считать чистую доходность | Учитывает налоги, комиссии и НКД |
| Не концентрироваться в одном выпуске | Снижает риск ошибки выбора |
Какие ОФЗ считаются более осторожным выбором
Для осторожного инвестора важнее предсказуемость и контроль риска, а не максимальная доходность. Поэтому ему обычно стоит осторожно относиться к длинным бумагам.
Более осторожный подход может включать:
- короткие ОФЗ с понятным сроком погашения;
- часть ОФЗ-ПК при высокой ставке;
- среднесрочные ОФЗ-ПД в умеренной доле;
- облигационную лестницу;
- ликвидные выпуски с узким спредом;
- резерв вне длинных облигаций;
- покупку частями вместо входа на всю сумму.
Важно: самая высокая доходность в списке не всегда означает лучший выбор. Часто за высокой доходностью стоит больший срок, большая дюрация или более высокий риск.
Главные ошибки, из-за которых теряют деньги на ОФЗ
| Ошибка | Почему опасно | Как избежать |
| Считать ОФЗ аналогом вклада | У ОФЗ есть рыночная цена | Понимать разницу между вкладом и облигацией |
| Покупать длинные ОФЗ на короткие деньги | Можно продать в просадке | Сопоставлять срок бумаги с целью |
| Игнорировать дюрацию | Инвестор не понимает риск падения цены | Проверять дюрацию перед покупкой |
| Покупать только по высокому купону | Купон не равен доходности | Смотреть доходность к погашению |
| Не учитывать НКД | Фактическая сумма сделки выше ожидаемой | Считать грязную цену |
| Не учитывать налоги и комиссии | Чистая доходность ниже | Считать результат после расходов |
| Продавать в панике | Бумажный убыток превращается в реальный | Действовать по заранее составленному плану |
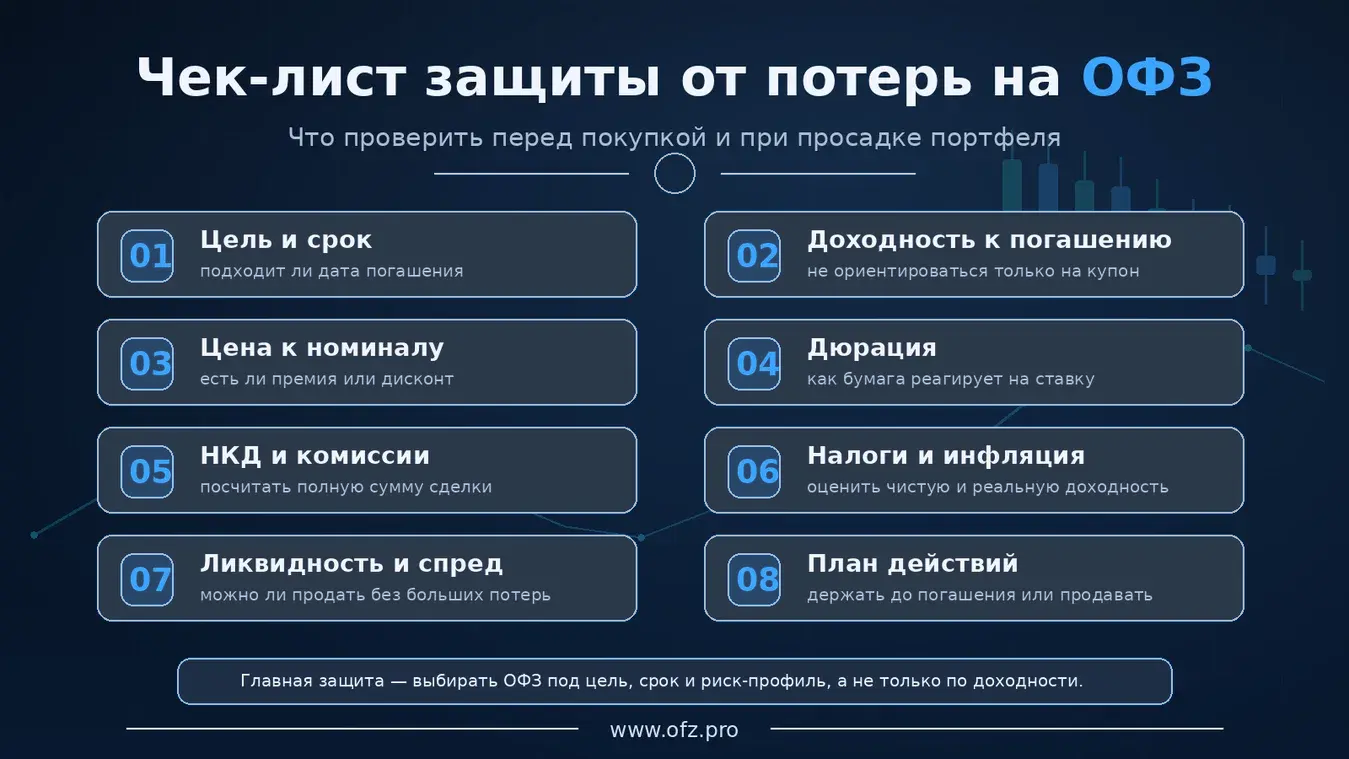
Чек-лист перед покупкой ОФЗ
Чтобы снизить риск потери денег, перед покупкой ОФЗ стоит пройти чек-лист:
- Я понимаю, зачем покупаю эту ОФЗ.
- Я знаю дату погашения.
- Я понимаю, буду держать до погашения или могу продать раньше.
- Я посмотрел доходность к погашению.
- Я не путаю купон и доходность.
- Я проверил цену относительно номинала.
- Я учел НКД.
- Я учел налоги и комиссии.
- Я посмотрел дюрацию.
- Я понимаю, что будет при росте ставки.
- Я понимаю, что будет при снижении ставки.
- Я оценил ликвидность и спред.
- Я не вкладываю краткосрочные деньги в длинные ОФЗ.
- Я не покупаю весь портфель одним выпуском.
Что важно запомнить
Потерять деньги на ОФЗ можно, но чаще всего это происходит не потому, что ОФЗ сами по себе «плохой» инструмент, а из-за неверного выбора срока, продажи до погашения, игнорирования дюрации, инфляции, налогов и комиссий.
Главные выводы:
- ОФЗ надежны по эмитенту, но не лишены рыночного риска;
- убыток чаще возникает при продаже до погашения;
- при росте ставки цены ОФЗ-ПД могут падать;
- длинные ОФЗ рискованнее коротких из-за высокой дюрации;
- инфляция может снизить реальную доходность;
- НКД, налоги и комиссии нужно учитывать заранее;
- флоатеры снижают часть процентного риска, но тоже имеют свои риски;
- удержание до погашения снижает риск рыночной цены, но не убирает все риски;
- лучший способ защиты — выбирать ОФЗ под цель, срок и риск-профиль.
FAQ: короткие ответы
Можно ли потерять деньги на ОФЗ?
Да. Чаще всего убыток возникает, если продать ОФЗ дешевле цены покупки, особенно после роста ставок. Также возможен реальный убыток, если доходность не покрывает инфляцию, налоги и комиссии.
Если держать ОФЗ до погашения, будет ли убыток?
При удержании до погашения рыночная просадка может не превратиться в зафиксированный убыток. Но итоговая доходность все равно зависит от цены покупки, купонов, налогов, комиссий и инфляции.
Почему ОФЗ падают в цене?
ОФЗ могут падать при росте ключевой ставки, росте рыночных доходностей, ухудшении инфляционных ожиданий или снижении спроса. Особенно чувствительны длинные ОФЗ с фиксированным купоном.
Какие ОФЗ самые рискованные?
Для новичка наиболее рискованными часто оказываются длинные ОФЗ-ПД с высокой дюрацией, если их купить без понимания процентного риска и возможной просадки цены.
Что безопаснее: короткие или длинные ОФЗ?
Короткие ОФЗ обычно менее волатильны и меньше зависят от изменения ставок. Длинные ОФЗ могут дать больший рост при снижении ставки, но и сильнее падают при росте доходностей.
Можно ли уйти в минус на ОФЗ-ПК?
Да, хотя флоатеры обычно менее чувствительны к росту ставок. Их цена тоже может меняться, а будущие купоны могут снижаться при снижении ставок.
Что делать, если ОФЗ уже упали?
Нужно проверить срок погашения, доходность к погашению, дюрацию, причину падения и свою цель. Не стоит продавать автоматически только из-за красной переоценки в приложении.
← Предыдущая статья Как устроен рынок ОФЗ в России
Следующая статья → ОФЗ, вклад и акции чем отличаются простыми словами