ОФЗ — это облигации федерального займа, то есть государственные облигации, которые выпускает Министерство финансов России. Покупая ОФЗ, инвестор фактически дает деньги в долг государству и получает доход по условиям конкретного выпуска.
Этот материал — обзорный гид по ОФЗ. Он помогает понять общую картину: что такое ОФЗ, как они работают, какие бывают виды, где их купить, как считать доходность, какие риски учитывать и как использовать ОФЗ в портфеле. Для глубокого изучения отдельных тем в статье есть ссылки на подробные материалы.
Коротко: ОФЗ подходят для консервативной части портфеля, получения купонов, размещения денег на срок, работы с высокой ставкой и долгосрочных накоплений. Но даже государственные облигации имеют риски: процентный, инфляционный, ликвидности и риск ошибки инвестора.
Важно: статья носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Перед покупкой ОФЗ нужно оценить срок, доходность, цену, НКД, налоги, комиссии, личные цели и готовность к рыночным колебаниям.
Содержание
- Что такое ОФЗ
- Как работают ОФЗ
- Какие бывают виды ОФЗ
- Из чего складывается доход
- Как купить ОФЗ
- Как выбрать ОФЗ
- Какие риски есть у ОФЗ
- Стратегии инвестирования в ОФЗ
- FAQ
Что такое ОФЗ
ОФЗ расшифровываются как облигации федерального займа. Это долговые ценные бумаги, которые государство выпускает для привлечения денег на внутреннем рынке.
Простая логика такая:
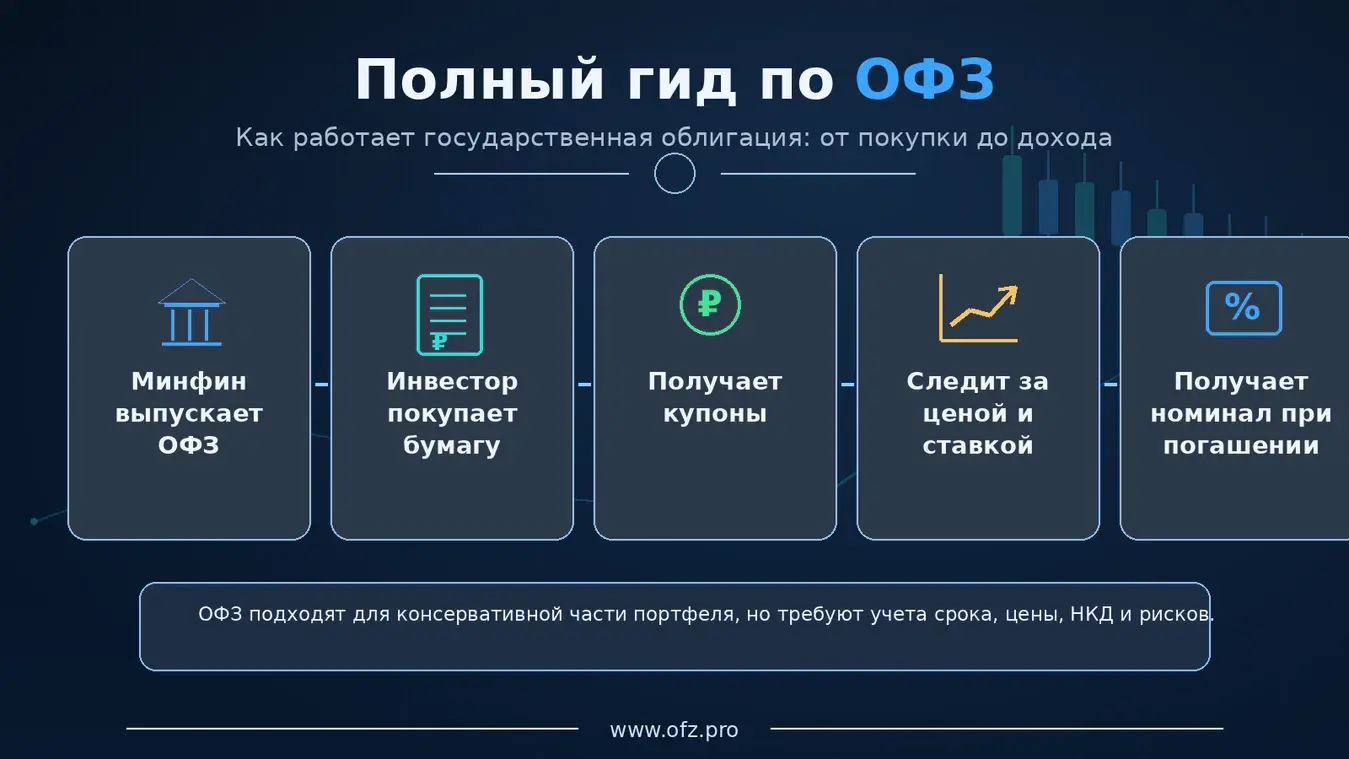
- Минфин выпускает ОФЗ.
- Инвесторы покупают эти облигации.
- Государство получает деньги в долг.
- Инвесторы получают купоны.
- В дату погашения инвесторам возвращается номинал.
Для частного инвестора ОФЗ — это способ вложить деньги в государственный долговой инструмент, получать купонный доход и при необходимости продать бумагу на бирже.
| Параметр | Что означает |
| Эмитент | Государство в лице Минфина России |
| Где торгуются | На Московской бирже через брокера |
| Доход | Купоны, погашение, возможный рост цены |
| Валюта | Обычно рубли |
| Основной риск | Изменение цены, инфляция, ставки и ликвидность |
Как работают ОФЗ
У каждой ОФЗ есть параметры, которые определяют ее поведение и доходность. Инвестору важно понимать хотя бы базовые: номинал, купон, цена, НКД, дата погашения и доходность к погашению.
| Термин | Что означает | Почему важен |
| Номинал | Сумма, которую вернут при погашении | Помогает понять базовую стоимость долга |
| Купон | Периодическая выплата по облигации | Формирует денежный поток |
| Цена | Рыночная стоимость облигации | Влияет на доходность и результат продажи |
| НКД | Накопленный купонный доход | Влияет на фактическую сумму покупки |
| Дата погашения | Когда вернут номинал | Помогает сопоставить бумагу с целью |
| Доходность к погашению | Расчетная доходность при удержании до погашения | Главный показатель для сравнения выпусков |
Цена ОФЗ может быть выше или ниже номинала. Если бумага куплена ниже номинала и удерживается до погашения, инвестор может заработать не только на купонах, но и на возврате к номиналу. Если бумага куплена выше номинала, часть купонного дохода компенсирует переплату.
Какие бывают виды ОФЗ
ОФЗ отличаются по типу купона и механике выплат. Для инвестора важно понимать, какую задачу решает каждый вид.
| Вид ОФЗ | Как работает | Когда может быть интересен |
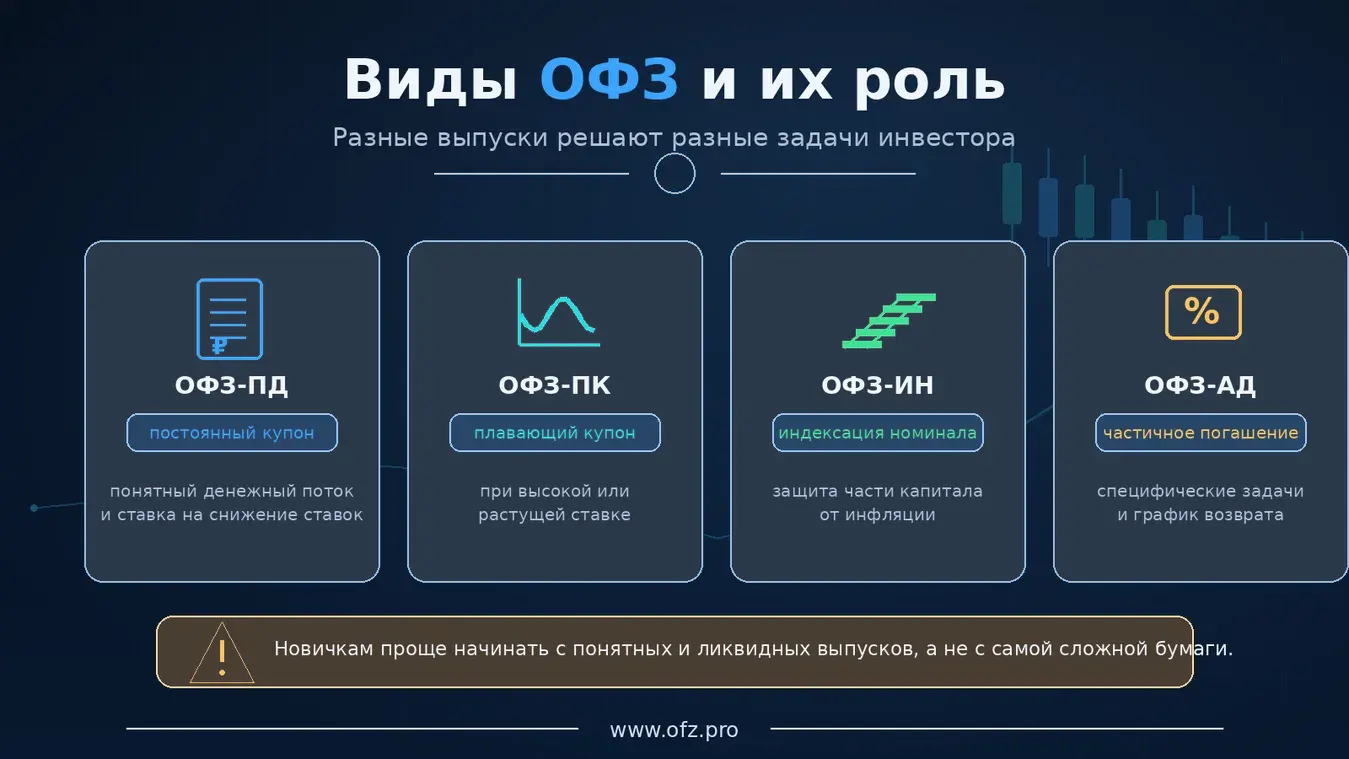
| ОФЗ-ПД | Постоянный купон, известный заранее | Для понятного купонного дохода и ставки на снижение ставок |
| ОФЗ-ПК | Плавающий купон, который пересчитывается по формуле | При высокой или растущей ставке |
| ОФЗ-ИН | Индексация номинала с учетом инфляции | Для защиты части капитала от инфляции |
| ОФЗ-АД | Амортизационное погашение долга частями | Для специфических задач и понимания графика возврата номинала |
Новичкам часто проще начинать с ОФЗ-ПД или коротких ОФЗ. Флоатеры и инфляционные ОФЗ тоже полезны, но требуют понимания формулы купона или индексации.
Из чего складывается доход по ОФЗ
Доход по ОФЗ может формироваться из нескольких частей. Важно не путать купон с итоговой доходностью.
- Купонный доход — регулярные выплаты по облигации.
- Доход от погашения — если облигация куплена ниже номинала и погашается по номиналу.
- Рост рыночной цены — если инвестор продал ОФЗ дороже цены покупки.
- Реинвестирование купонов — если купоны направляются на покупку новых активов.
- Налоговый эффект — если используются льготы, например через ИИС.
Упрощенная формула результата:
Итоговый доход = купоны + результат от цены + погашение − налоги − комиссии.
Для сравнения выпусков чаще смотрят на доходность к погашению. Она помогает понять расчетный результат, если инвестор купит облигацию по текущей цене и будет держать ее до погашения.
ОФЗ и ключевая ставка
Ключевая ставка Банка России — один из главных факторов для рынка ОФЗ. Когда ставки растут, цены многих облигаций снижаются. Когда ставки снижаются, цены ОФЗ могут расти, особенно у длинных выпусков с фиксированным купоном.
На момент проверки официальных данных Банка России за 11 июня 2026 года ключевая ставка составляла 14,50% годовых . Перед публикацией и обновлением статьи этот блок нужно сверять с актуальной страницей ЦБ.
| Сценарий | Что обычно происходит с ОФЗ | Кому важно |
| Ставка растет | Цены ОФЗ могут снижаться, доходности расти | Владельцам длинных ОФЗ |
| Ставка высокая | Интересны короткие ОФЗ, флоатеры и вклады | Консервативным инвесторам |
| Ставка снижается | Длинные ОФЗ-ПД могут расти в цене | Тем, кто делает ставку на снижение доходностей |
| Ставка неопределенная | Портфель лучше диверсифицировать по типам ОФЗ | Большинству инвесторов |
ОФЗ, RGBI и рынок государственных облигаций
Для оценки общего состояния рынка ОФЗ инвесторы часто смотрят на индекс RGBI. Это индикатор рынка государственных облигаций Московской биржи.
Упрощенно:
- RGBI растет — цены ОФЗ в среднем растут;
- RGBI падает — цены ОФЗ в среднем снижаются;
- при падении RGBI новые доходности могут становиться выше;
- при росте RGBI владельцы ОФЗ могут видеть рост рыночной стоимости портфеля.
Индекс помогает понять общий фон, но не заменяет анализ конкретного выпуска. Даже если RGBI растет или падает, конкретную ОФЗ нужно оценивать отдельно.
Как купить ОФЗ
Физическое лицо может купить ОФЗ через брокерский счет, ИИС или инвестиционное приложение банка. Технически покупка похожа на покупку других биржевых инструментов.
- Выбрать брокера.
- Открыть брокерский счет или ИИС.
- Пополнить счет.
- Найти ОФЗ по названию, номеру выпуска или ISIN.
- Проверить параметры выпуска.
- Подать заявку на покупку.
- Контролировать купоны, дату погашения и рыночную цену.
Перед покупкой нужно смотреть не только цену в приложении, но и НКД, комиссию, доходность к погашению, ликвидность и дату следующего купона.
Для первой покупки: начинающему инвестору лучше выбирать понятные и ликвидные выпуски, а не самую сложную или самую доходную бумагу в списке.
Как выбрать ОФЗ
Выбор ОФЗ должен начинаться не с сортировки по максимальной доходности, а с ответа на вопрос: зачем инвестору эта бумага?
| Цель | Что можно рассмотреть | Что проверить |
| Сохранить деньги на короткий срок | Короткие ОФЗ | Срок погашения, ликвидность, доходность |
| Получать купоны | ОФЗ с удобным графиком выплат | Купон, даты выплат, налоги |
| Высокая ставка | ОФЗ-ПК и короткие ОФЗ | Формулу купона, сценарий ставки |
| Ожидание снижения ставки | Средние и длинные ОФЗ-ПД | Дюрацию и риск просадки |
| Защита от инфляции | ОФЗ-ИН | Механику индексации |
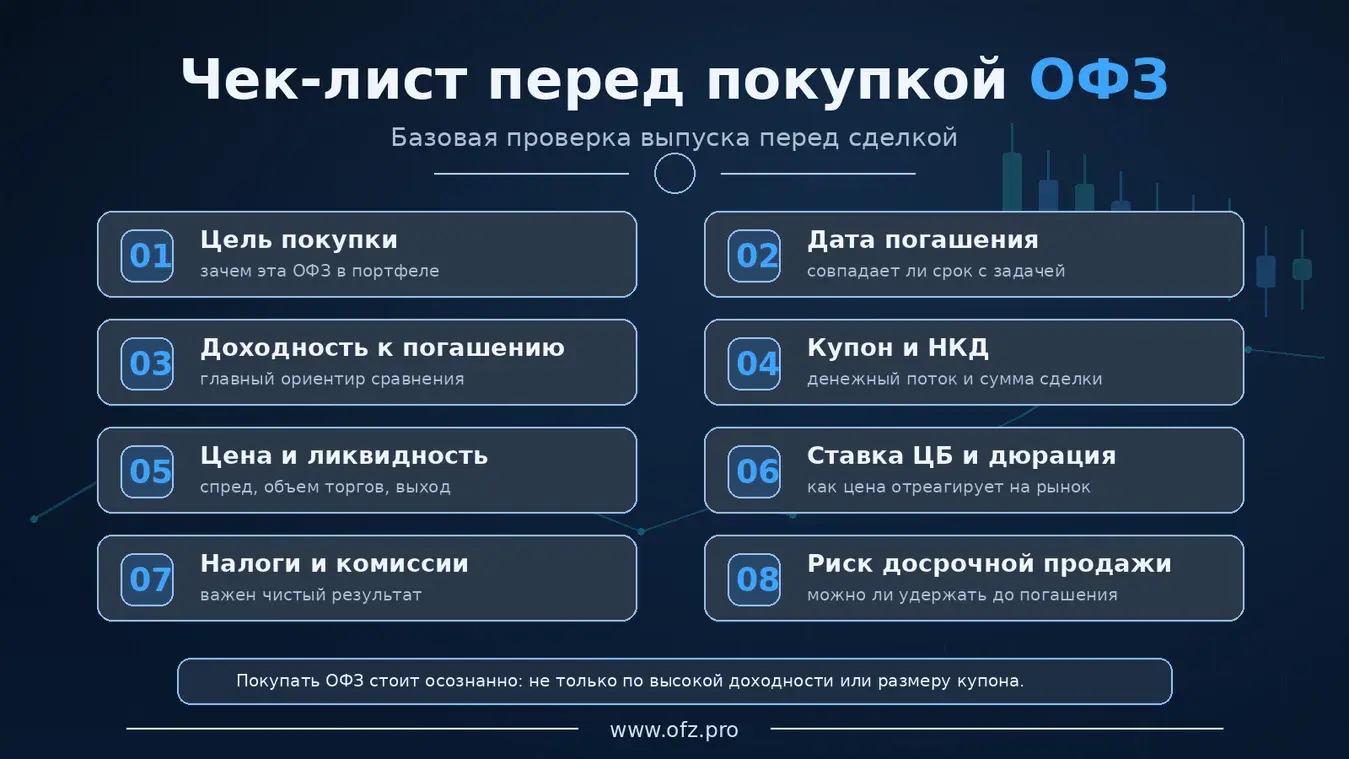
Перед покупкой конкретной ОФЗ стоит пройти базовый чек-лист: дата погашения, доходность к погашению, купон, цена, НКД, дюрация, ликвидность, налоги и соответствие цели.
ОФЗ или вклад
ОФЗ часто сравнивают с банковским вкладом. Оба инструмента могут быть консервативными, но механика у них разная.
| Критерий | ОФЗ | Вклад |
| Где оформляется | Через брокера или ИИС | В банке |
| Доход | Купоны, погашение, возможный рост цены | Проценты по договору |
| Рыночная цена | Есть, цена меняется | Нет |
| Досрочный выход | Продажа на бирже по рыночной цене | По условиям банка, проценты могут пересчитать |
| Сложность | Выше | Ниже |
Вклад проще и понятнее. ОФЗ гибче, но требуют понимания цены, доходности, НКД и риска продажи до погашения.
Какие риски есть у ОФЗ
ОФЗ считаются одним из базовых государственных инструментов, но это не значит, что они полностью лишены рисков.
| Риск | Что означает | Как снизить |
| Процентный риск | Цена ОФЗ падает при росте ставок | Контролировать дюрацию и долю длинных бумаг |
| Инфляционный риск | Инфляция снижает реальную доходность | Сравнивать доходность с инфляцией, рассматривать ОФЗ-ИН |
| Риск ликвидности | Некоторые выпуски сложнее продать по справедливой цене | Выбирать ликвидные выпуски и смотреть спред |
| Риск досрочной продажи | ОФЗ можно продать дешевле цены покупки | Сопоставлять срок бумаги с личной целью |
| Налоговый риск | Налоги и комиссии снижают чистый результат | Считать доходность после расходов |
| Риск ошибки инвестора | Покупка неподходящей бумаги по сроку или типу | Использовать чек-лист и не выбирать только по доходности |
Стратегии инвестирования в ОФЗ
ОФЗ можно использовать по-разному. Стратегия зависит от цели, срока и отношения к риску.
| Стратегия | Суть | Кому подходит |
| Buy & Hold | Купить ОФЗ и держать до погашения | Тем, кто хочет понятный результат |
| Купонный доход | Подобрать выпуски с регулярными выплатами | Тем, кто хочет денежный поток |
| Облигационная лестница | Распределить погашения по разным годам | Тем, кто хочет управлять реинвестированием |
| Флоатеры при высокой ставке | Использовать ОФЗ-ПК с плавающим купоном | Тем, кто ждет высокой или неопределенной ставки |
| Длинные ОФЗ под снижение ставки | Купить длинные ОФЗ-ПД для роста цены | Тем, кто понимает дюрацию и риск просадки |
| Портфельный подход | Комбинировать разные типы и сроки ОФЗ | Большинству долгосрочных инвесторов |
ОФЗ на ИИС
ОФЗ можно покупать на индивидуальный инвестиционный счет. Такой подход может быть интересен долгосрочным инвесторам, потому что ИИС дает налоговые льготы при соблюдении условий.
Но важно различать:
- ИИС, открытые до 31 декабря 2023 года включительно;
- ИИС-3, которые открываются с 2024 года;
- разные правила налоговых вычетов и сроков;
- последствия досрочного закрытия счета.
ОФЗ на ИИС могут быть полезны для долгосрочного портфеля, но не подходят для денег, которые могут понадобиться в ближайшее время.
Налоги по ОФЗ
При расчете доходности ОФЗ нужно учитывать налоги и комиссии. Инвестора может интересовать не номинальная доходность, а чистый результат.
На итоговый результат влияют:
- налог на купонный доход;
- налог на прибыль от продажи облигаций;
- комиссии брокера;
- НКД при покупке и продаже;
- налоговые льготы по ИИС;
- срок владения бумагой.
Редакторская пометка: налоговые правила нужно регулярно проверять по актуальным источникам. Для сложных случаев читателю лучше обратиться к налоговому консультанту.
Как новичку начать с ОФЗ
Новичку не нужно сразу разбираться во всех сложных стратегиях. Лучше идти по шагам.
- Понять, что такое ОФЗ и как работает облигация.
- Изучить номинал, купон, НКД, доходность и погашение.
- Сравнить ОФЗ с вкладом.
- Открыть брокерский счет или ИИС.
- Начать с простых и ликвидных выпусков.
- Не покупать длинные ОФЗ без понимания дюрации.
- Не выбирать бумагу только по максимальной доходности.
- Собрать небольшой портфель из нескольких выпусков.
- Следить за ставкой ЦБ, доходностями и купонами.
- Постепенно углубляться в стратегии.
Главные ошибки при инвестициях в ОФЗ
| Ошибка | Почему опасно | Как избежать |
| Путать купон и доходность | Купон не показывает весь итоговый результат | Смотреть доходность к погашению |
| Игнорировать НКД | Фактическая сумма покупки будет выше цены в стакане | Проверять полную сумму сделки |
| Покупать самые длинные ОФЗ без подготовки | Цена может сильно колебаться | Изучить дюрацию и процентный риск |
| Сравнивать ОФЗ и вклад только по ставке | У инструментов разная механика и риски | Считать чистый результат и условия выхода |
| Вкладывать краткосрочные деньги в долгие бумаги | Можно быть вынужденным продать в просадке | Сопоставлять срок ОФЗ с целью |
| Не учитывать налоги | Чистая доходность ниже ожидаемой | Считать результат после налогов и комиссий |
Чек-лист перед покупкой ОФЗ
Перед покупкой любой ОФЗ полезно пройти короткий чек-лист:
- Я понимаю, зачем покупаю эту ОФЗ.
- Я знаю дату погашения.
- Я посмотрел доходность к погашению.
- Я понимаю размер и тип купона.
- Я учел НКД и комиссию.
- Я оценил ликвидность и спред.
- Я понимаю, как ставка ЦБ может повлиять на цену.
- Я посмотрел дюрацию, если бумага длинная.
- Я понимаю налоговые последствия.
- Я не вкладываю деньги, которые могут срочно понадобиться.
Что важно запомнить
ОФЗ — это базовый инструмент российского долгового рынка. Они могут быть полезны для сохранения капитала, купонного дохода, долгосрочного портфеля и работы со ставочным циклом. Но покупать ОФЗ нужно осознанно, а не только по высокой доходности.
Главные выводы:
- ОФЗ выпускает государство через Минфин;
- инвестор зарабатывает на купонах, погашении и изменении цены;
- главный показатель для сравнения — доходность к погашению;
- ОФЗ бывают с фиксированным, плавающим и инфляционным механизмом;
- ставка ЦБ сильно влияет на цены ОФЗ;
- длинные бумаги дают потенциал роста, но несут повышенный процентный риск;
- флоатеры полезны при высокой или неопределенной ставке;
- портфельный подход обычно лучше покупки одной случайной бумаги;
- налоги, комиссии и НКД нужно учитывать заранее;
- ОФЗ подходят не для всех целей и не заменяют финансовую подушку полностью.
FAQ: короткие ответы
Что такое ОФЗ простыми словами?
ОФЗ — это государственные облигации. Покупая ОФЗ, инвестор дает деньги в долг государству и получает доход по условиям выпуска.
Можно ли потерять деньги на ОФЗ?
Да, если продать облигацию дешевле цены покупки. Также реальная доходность может снизиться из-за инфляции, налогов и комиссий.
Какие ОФЗ лучше купить новичку?
Новичку чаще подходят понятные и ликвидные выпуски с подходящим сроком. Не стоит начинать с самых длинных и волатильных бумаг без понимания дюрации.
ОФЗ лучше вклада?
Не всегда. Вклад проще и понятнее, а ОФЗ гибче и могут быть интереснее при грамотном выборе. Нужно сравнивать срок, доходность, налоги, ликвидность и риск.
Что важнее: купон или доходность?
Для сравнения выпусков важнее доходность к погашению. Купон показывает денежный поток, но не весь итоговый результат инвестора.
Когда выгодны длинные ОФЗ?
Длинные ОФЗ могут быть выгодны при снижении ставок, потому что их цена может вырасти. Но при росте ставок они могут сильно упасть.
Что такое флоатеры ОФЗ?
Флоатеры — это ОФЗ с плавающим купоном. Их купон пересчитывается по формуле и может адаптироваться к уровню рыночных ставок.
Можно ли жить на купоны от ОФЗ?
Да, если капитал достаточно большой, а купонный доход после налогов и комиссий покрывает расходы. Но нужно учитывать инфляцию и риск изменения ставок.
← Предыдущая статья Инвестиции в ОФЗ с чего начать физическому лицу
Следующая статья → Что такое ОФЗ простыми словами