Краткий ответ: инфляционные ОФЗ — это облигации федерального займа с индексируемым номиналом, которые помогают сохранить покупательную способность капитала при росте цен. В таких бумагах индексируется не купонная ставка, а номинал облигации: купон начисляется от пересчитанной номинальной стоимости по условиям выпуска. ОФЗ-ИН подходят инвесторам, которые хотят долгосрочно защититься от инфляции и готовы разобраться в механике индексации, цене, НКД, ликвидности и сроке до погашения. При этом они не отменяют рыночный риск: цена ОФЗ-ИН на бирже может меняться, а итоговый результат зависит от цены покупки и горизонта владения.
Что такое инфляционные ОФЗ
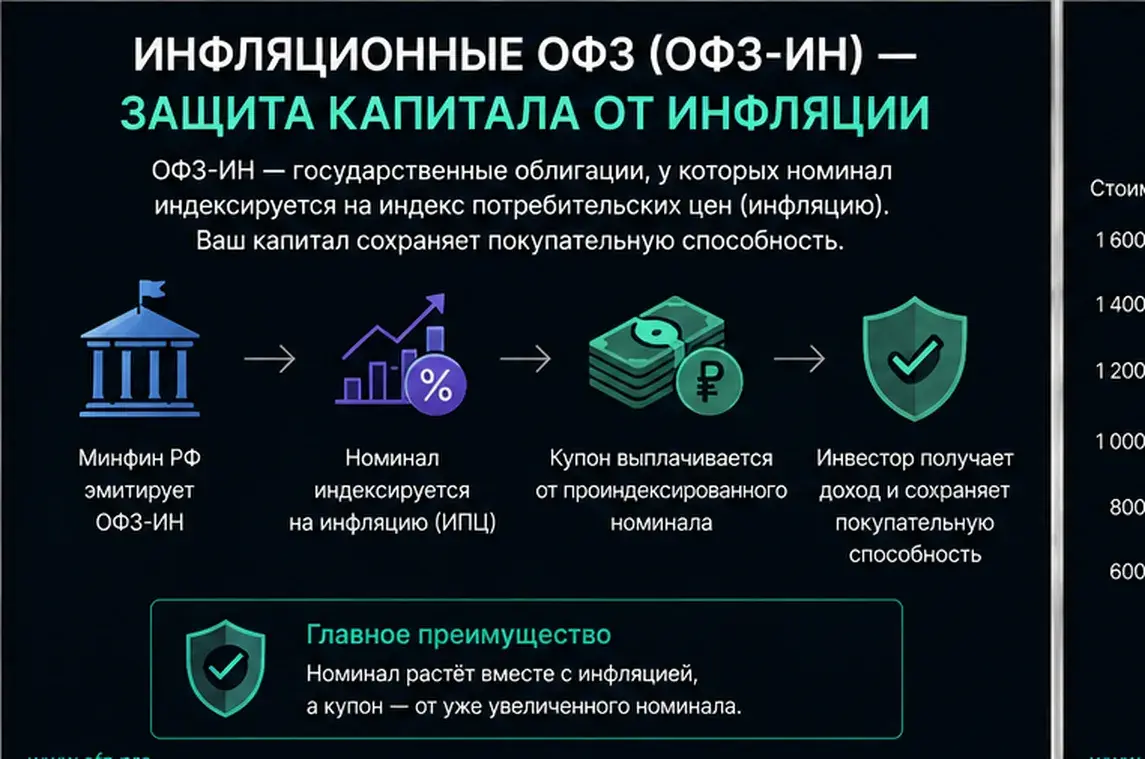
Инфляционные ОФЗ — это облигации федерального займа с индексируемым номиналом. Их также называют ОФЗ-ИН. Главная особенность таких бумаг в том, что номинальная стоимость облигации пересчитывается с учетом инфляции, а купон выплачивается как процент от проиндексированного номинала.
Обычная ОФЗ-ПД дает заранее известный купон и возвращает номинал по условиям выпуска. Инфляционная ОФЗ устроена иначе: если официальный индекс потребительских цен растет, расчетный номинал увеличивается. За счет этого инвестор получает механизм защиты не только купонного дохода, но и основной суммы вложений от обесценивания денег.
| Параметр | Обычная ОФЗ-ПД | Инфляционная ОФЗ-ИН |
| Номинал | Обычно фиксирован по условиям выпуска | Индексируется по формуле, связанной с инфляцией |
| Купон | Постоянный процент от номинала | Процент от проиндексированного номинала |
| Главная задача | Фиксация денежного потока | Защита покупательной способности капитала |
| Сложность | Проще для новичка | Нужно понимать индексацию и лаг |
Как инфляционные ОФЗ защищают капитал
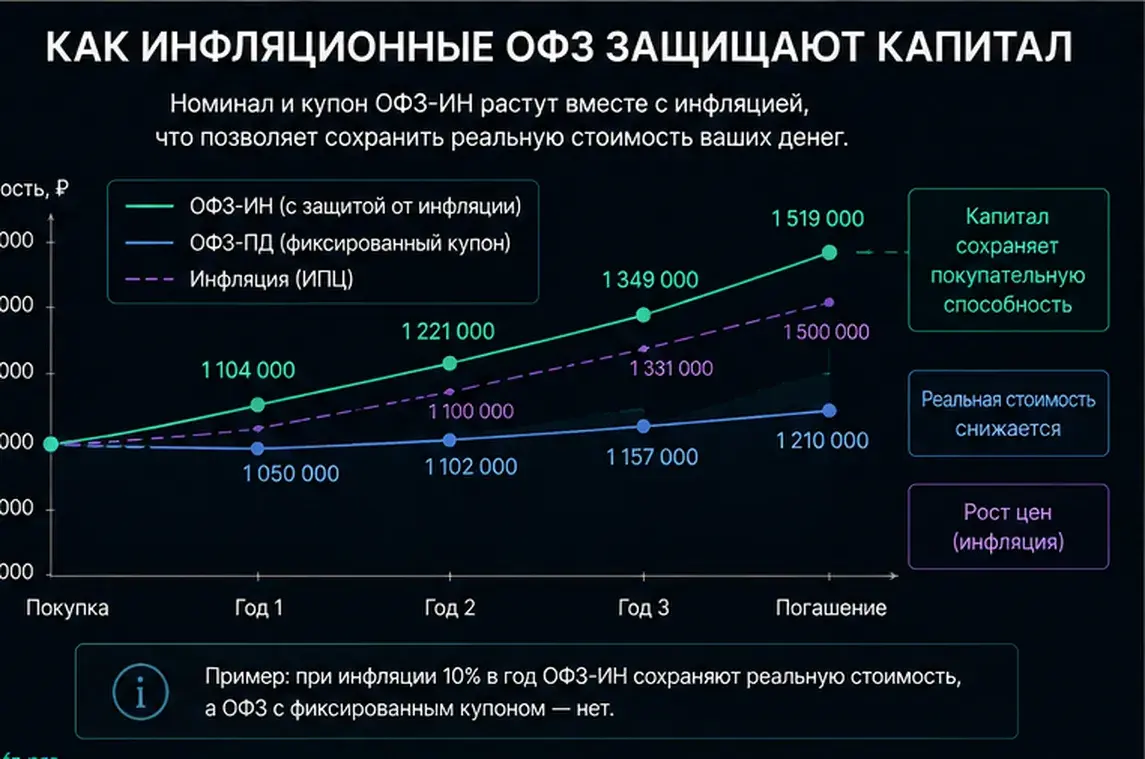
Защита капитала в ОФЗ-ИН строится через индексацию номинала. Если цены в экономике растут, рубль постепенно теряет покупательную способность. Индексируемый номинал помогает компенсировать этот эффект: расчетная база облигации увеличивается вместе с официальным показателем инфляции по условиям выпуска.
- Инвестор покупает ОФЗ-ИН на бирже через брокера или ИИС.
- Номинал бумаги пересчитывается по формуле, связанной с индексом потребительских цен.
- Купон рассчитывается от обновленного номинала.
- В дату выплаты инвестор получает купонный доход по графику.
- В дату погашения инвестор рассчитывает на возврат номинала, рассчитанного по условиям выпуска.
Важно понимать: ОФЗ-ИН защищают не от всех возможных рыночных просадок, а именно от риска снижения покупательной способности денег из-за инфляции. Если инвестор продаст бумагу до погашения, результат будет зависеть от рыночной цены на дату продажи.
Чем ОФЗ-ИН отличаются от других видов ОФЗ
| Вид ОФЗ | Как работает доход | Когда может быть интересен |
| ОФЗ-ПД | Постоянный купон известен заранее | Когда инвестору нужна понятная фиксация доходности |
| ОФЗ-ПК | Купон меняется по формуле и зависит от ставок | Когда ставки высокие или их динамика неопределенна |
| ОФЗ-ИН | Номинал индексируется, купон начисляется от обновленного номинала | Когда нужна защита капитала от инфляции на длинном горизонте |
| ОФЗ-АД | Номинал возвращается частями | Когда важен постепенный возврат части долга |
Когда выбирать инфляционные ОФЗ
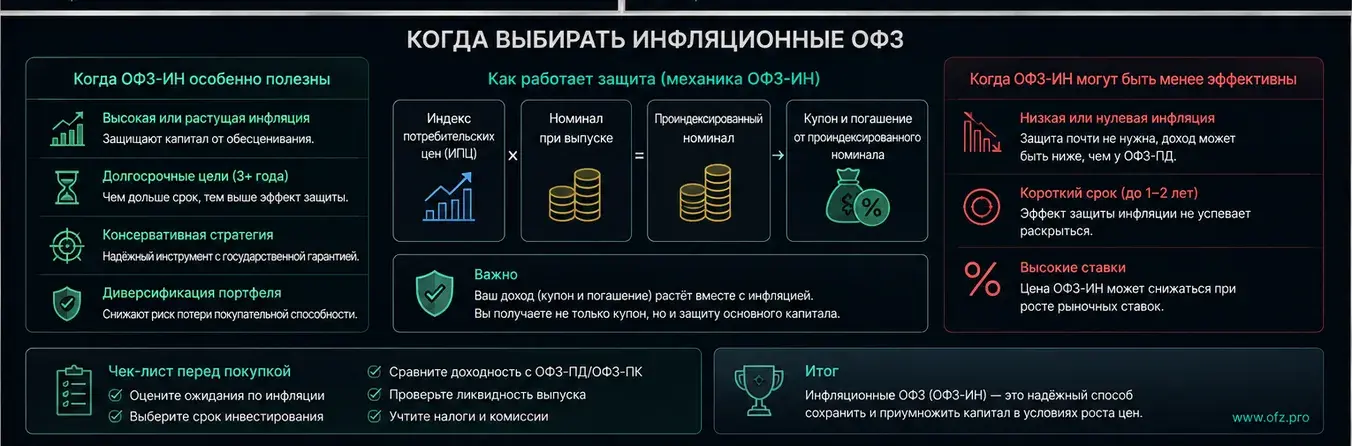
Инфляционные ОФЗ стоит рассматривать не как универсальную замену всем облигациям, а как отдельный инструмент для конкретной задачи. Они особенно уместны, когда инвестору важно сохранить реальную стоимость капитала, а не только получить номинальный купон.
- инвестор опасается высокой или устойчивой инфляции;
- горизонт вложений достаточно длинный, чтобы механизм индексации имел смысл;
- цель — сохранить покупательную способность капитала;
- инвестор хочет добавить в портфель инструмент, отличающийся от обычных ОФЗ-ПД;
- нужно снизить зависимость портфеля от одного сценария по ключевой ставке;
- инвестор готов проверять формулу индексации, цену, НКД и ликвидность перед покупкой.
Когда ОФЗ-ИН могут быть не лучшим выбором
ОФЗ-ИН не всегда подходят для короткого горизонта или для инвестора, которому нужна максимально простая и предсказуемая бумага. Их механика сложнее, чем у ОФЗ-ПД, а рыночная цена может меняться в зависимости от ставок, спроса и ожиданий по инфляции.
- если деньги могут понадобиться очень скоро;
- если инвестор не хочет разбираться в индексации номинала;
- если выпуск малоликвидный и его сложно продать без широкого спреда;
- если цена покупки уже учитывает высокие инфляционные ожидания;
- если инвестору важен заранее понятный денежный поток без сложных расчетов;
- если основная задача — заработать на снижении ставки, а не защититься от инфляции.
Главные плюсы и минусы инфляционных ОФЗ
| Плюсы | Минусы |
| Номинал связан с инфляцией и может помогать сохранить реальную стоимость капитала. | Механика сложнее, чем у обычных ОФЗ-ПД. |
| Купон начисляется от проиндексированного номинала. | Будущий результат зависит от официальной инфляции и условий выпуска. |
| Подходят для долгосрочной защиты от роста цен. | Рыночная цена может снижаться при продаже до погашения. |
| Могут диверсифицировать облигационный портфель. | Нужно учитывать ликвидность, НКД, налоги и комиссии. |
| Интересны инвесторам, которые думают в реальной доходности, а не только в номинальных процентах. | Они не гарантируют прибыль при любом сроке владения. |
Как оценивать доходность ОФЗ-ИН
Доходность инфляционных ОФЗ нельзя оценивать только по купону. Важны цена покупки, накопленная индексация, текущий номинал, НКД, срок до погашения, ожидания по инфляции и рыночная цена. Если смотреть только на купонную ставку, можно неправильно оценить реальный результат.
- проверьте текущую рыночную цену;
- посмотрите индексированный номинал;
- оцените купон и дату ближайшей выплаты;
- учтите НКД и комиссию брокера;
- сравните ОФЗ-ИН с ОФЗ-ПД и ОФЗ-ПК сопоставимого срока;
- подумайте, какой уровень инфляции нужен, чтобы ОФЗ-ИН выглядела привлекательнее альтернатив.
Как ОФЗ-ИН вписываются в портфель
ОФЗ-ИН чаще используют не как единственный облигационный инструмент, а как часть портфеля. Например, инвестор может сочетать короткие ОФЗ-ПД для понятного срока, ОФЗ-ПК для периода высокой ставки и ОФЗ-ИН для защиты от инфляции.
| Задача инвестора | Как может помочь ОФЗ-ИН |
| Сохранить покупательную способность | Номинал индексируется с учетом инфляции по условиям выпуска |
| Снизить инфляционный риск портфеля | Добавляет защитный компонент к обычным облигациям |
| Держать деньги на длинный срок | Механика индексации лучше раскрывается на более длинном горизонте |
| Диверсифицировать ОФЗ | Отличается от ОФЗ-ПД и ОФЗ-ПК по механике дохода |
Что проверить перед покупкой инфляционных ОФЗ
- точное название выпуска и ISIN;
- дату погашения;
- текущий индексированный номинал;
- купонную ставку и график выплат;
- рыночную цену и НКД;
- доходность с учетом цены покупки;
- ликвидность и спред в стакане;
- сценарий: держать до погашения или возможна досрочная продажа;
- налоги и комиссии;
- альтернативы: ОФЗ-ПД, ОФЗ-ПК, вклады, фонды денежного рынка.
Пример простыми словами
Представим, что инвестор покупает инфляционную ОФЗ. Если за время владения официальный индекс потребительских цен растет, расчетный номинал бумаги постепенно увеличивается. Купон начисляется уже от этой увеличенной базы. В результате инвестор получает не просто фиксированную сумму выплат, а механизм, который учитывает рост цен по формуле выпуска.
Но если инвестор продает бумагу раньше срока, он получает не расчетную картинку из примера, а текущую рыночную цену. Поэтому для ОФЗ-ИН особенно важно заранее понимать горизонт владения и не покупать их только из-за слова «инфляционные».
Что важно запомнить
- Инфляционные ОФЗ — это ОФЗ-ИН с индексируемым номиналом.
- Они помогают защищать капитал от инфляции через пересчет номинала.
- Купон начисляется от проиндексированного номинала по условиям выпуска.
- ОФЗ-ИН особенно подходят для долгосрочных целей и защиты покупательной способности.
- Они не отменяют рыночный риск: цена на бирже может меняться.
- Перед покупкой нужно проверить цену, НКД, ликвидность, срок, доходность и формулу индексации.
FAQ
Что такое инфляционные ОФЗ?
Это облигации федерального займа с индексируемым номиналом, у которых расчетная стоимость номинала связана с инфляцией по условиям выпуска.
Как ОФЗ-ИН защищают капитал?
Они индексируют номинал, поэтому при росте официальной инфляции расчетная база облигации увеличивается.
Кому подходят инфляционные ОФЗ?
Они могут подойти инвесторам с долгосрочным горизонтом, которые хотят защитить покупательную способность капитала.
Можно ли потерять деньги на ОФЗ-ИН?
Да. Потери возможны при продаже до погашения, если рыночная цена ниже цены покупки, а также из-за комиссий, налогов и неверно выбранного горизонта.
Что лучше: ОФЗ-ИН или ОФЗ-ПД?
Зависит от цели. ОФЗ-ПД проще и дают понятный купон, а ОФЗ-ИН лучше подходят для защиты от инфляционного риска.
На что смотреть перед покупкой ОФЗ-ИН?
На индексированный номинал, цену, НКД, дату погашения, купон, ликвидность, доходность и налоговые последствия.
← Предыдущая статья ОФЗ-ИН — облигации, привязанные к инфляции
Следующая статья → ОФЗ-АД и амортизационные облигации
Галерея
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.